搜尋

任你搜索,樂屋世界

搜尋

關鍵字:信用紀錄

一共有:121筆"信用紀錄"結果被找到
排序方式:
房貸利率差很大!新青安1.775%、公教2.185% 一般房貸誰能貸40年、寬限5...

房貸利率差很大!新青安1.775%、公教2.185% 一般房貸誰能貸40年、寬限5...

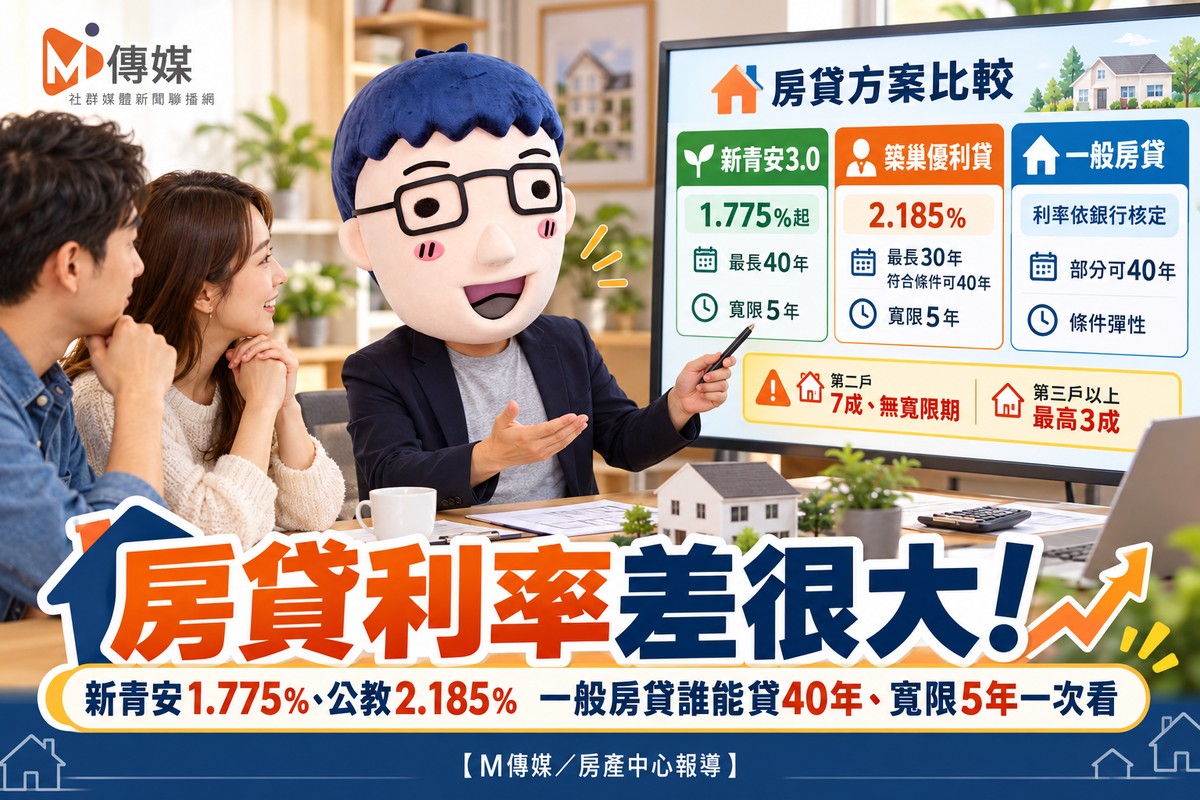
房貸利率差很大!新青安1.775%、公教2.185% 一般房貸誰能貸40年、寬限5年一次看 【M傳媒/房產中心報導】 台灣房貸市場除了銀行一般房貸,還有針對無自有住宅家庭的新青安3.0,以及符合資格公教員工適用的築巢優利貸。三種方案在利率、貸款年限、寬限期及申貸資格上各有差異,購屋者應依自身條件比較。 新青安1.775%起 新婚與育兒家庭額度提高 財政部青安3.0自2026年8月1日實施,符合資格者可申請最高8成、最長40年、寬限期最長5年。 貸款額度一般最高1,...
房貸說好8成卻只核7成!買房簽約後自備款暴增百萬 呂崑富提醒:成屋、...

房貸說好8成卻只核7成!買房簽約後自備款暴增百萬 呂崑富提醒:成屋、...

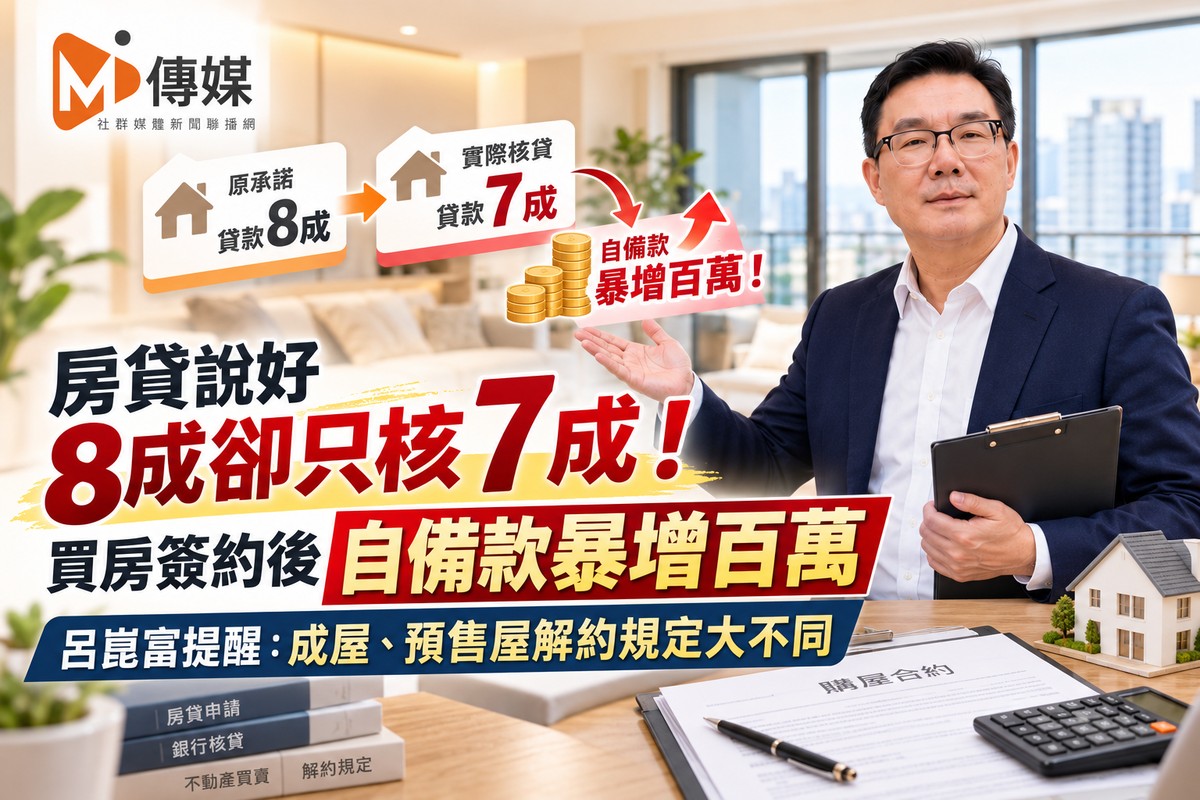
房貸說好8成卻只核7成!買房簽約後自備款暴增百萬 呂崑富提醒:成屋、預售屋解約規定大不同 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人 買房最怕的情況之一,就是簽約前銀行初步評估可以貸款8成,正式申請後卻只核准7成,原本準備好的自備款突然出現上百萬元缺口。 以總價1,500萬元的住宅為例,原本預計貸款8成,可取得1,200萬元;若銀行最後只核貸7成,實際貸款剩下1,050萬元,買方就必須額外準備150萬元。 富哥提醒...

赴美建立信用紀錄七關鍵:掌握原則避免財務陷阱

赴美建立信用紀錄七關鍵:掌握原則避免財務陷阱

圖/本報資料庫商傳媒|吳承岳/台北報導對於計畫前往美國的民眾而言,建立並維護良好的信用紀錄是至關重要的財務一環。一份新發布的美國消費者指南指出,即使是初來乍到者,也能透過理解美國信用體系的運作方式,有效避免常見錯誤,確保未來的財務穩健。 根據《NRI Affairs》報導,官方指南強調,建立信用紀錄並非必須支付利息,只要準時全額繳清信用卡帳單,並確保帳戶活動與還款狀況皆有回報給信用報告機構,就能有效建立還款歷史。這點對初抵美國的民眾來說,是理解...

房貸繳不出來先做4件事?專家提協商、展延、轉貸、出售   千萬不要走到...

房貸繳不出來先做4件事?專家提協商、展延、轉貸、出售 千萬不要走到...

房貸繳不出來先做4件事?專家提協商、展延、轉貸、出售 千萬不要走到這一步 【M傳媒/呂崑富專欄】 房貸一繳就是20年、30年,期間可能遇到失業、收入下降、生意周轉、疾病、家庭支出增加或利率上升。當家庭現金流開始吃緊,最重要的處理時間點是在房貸正式違約以前。 中華民國不動產金融知識發展協會理事長呂崑富(富哥)提出「協商、展延、轉貸、出售」四步驟,提醒民眾越早處理,選擇通常越多。但從分析角度來看,這四步驟背後,其實藏著三個更深層的結構性問...

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看 文/呂崑富(富哥) 以前辦房貸,從詢問利率、準備文件、送件、估價到對保,經常需要多次往返銀行。 現在部分流程已經開始數位化。 線上申請、數位身分驗證、自動估價模型、電子文件及產權線上查驗,都逐步進入金融與不動產服務。 科技讓流程更快,但房貸動輒數百萬、上千萬元,最後仍離不開銀行授信、風險管理與人工判斷。 一、線上申貸 少跑銀行成為新常態 數位金融最直接的改變,...

房貸差0.1%都是真金白銀!1500萬房子少貸1成 自備款直接多150萬

房貸差0.1%都是真金白銀!1500萬房子少貸1成 自備款直接多150萬

房貸差0.1%都是真金白銀!1500萬房子少貸1成 自備款直接多150萬 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長 買房談房貸,利率差0.1個百分點、貸款成數少一成,放到20年、30年的房貸裡,都是家庭現金流。 尤其房子已經簽約,最後才發現銀行核貸不足,買方可能得在短時間內多補數十萬甚至上百萬元自備款。 房貸最常見的幾個關鍵,包括核貸成數、利率結構、綁約期限及提前清償違約金。銀行前期口頭試算可以當參考,真正影響荷包的,仍以正式核...

債務爆表別再借新還舊!房貸還繳得動先守住 協商、更生、清算一次看

債務爆表別再借新還舊!房貸還繳得動先守住 協商、更生、清算一次看

債務爆表別再借新還舊!房貸還繳得動先守住 協商、更生、清算一次看 【M傳媒/呂崑富(富哥)專欄】 信用卡、信貸、房貸一起壓上來,每個月收入已經不夠還款,繼續借新還舊,債務通常只會愈滾愈大。 台灣現行制度提供前置協商、法院前置調解、更生與清算等處理管道。名下有房屋的人,房貸是否持續正常繳款、房屋價值、貸款餘額及整體收入,都會影響房子最後能不能留下來。 富哥提醒,債務開始失控後,先處理現金流,比繼續找新的借款更重要。 卡債、信貸撐...

Affirm 推 AI 貸款模型 提升交易核准率優化風險

Affirm 推 AI 貸款模型 提升交易核准率優化風險

商傳媒|林昭衡/綜合外電報導金融科技公司 Affirm 近日宣布,其全新基於 Transformer 的AI貸款模型已於美國市場投入應用。這項創新技術旨在透過即時分析訂單與信用事件的時間序列,來評估消費者的信用狀況,即使是信用紀錄有限或沒有 FICO 分數(美國常見的信用評分系統)的消費者,也能獲得更多合資格的核准。 根據 Affirm 的數據顯示,這套內部開發的 AI 系統,較其先前的機器學習模型,成功地讓完成的交易數量增加了 3.4%,同時產生了表現更佳的增量貸款。該模型不僅...

先生有房貸、外籍太太買房不受第二戶限貸?央行採個人認定 青安3.0另看...

先生有房貸、外籍太太買房不受第二戶限貸?央行採個人認定 青安3.0另看...

先生有房貸、外籍太太買房不受第二戶限貸?央行採個人認定 青安3.0另看全家名下房產 【M傳媒/分析報導】 跨國婚姻家庭購屋,夫妻其中一人已有房貸,另一人仍有機會依本人條件申請一般房貸。中央銀行購屋貸款管制以借款人本人房貸戶數為認定基礎,外籍配偶符合在台取得不動產資格,且本人名下沒有房屋及房貸,可依個人條件接受銀行授信審查。 央行最新信用管制已於2026年9月18日生效,自然人第二戶購屋貸款成數上限由6成提高至7成,並維持不得有寬限期的規定...

聯名房貸雙面刃:提升購屋能力也伴隨潛在風險

聯名房貸雙面刃:提升購屋能力也伴隨潛在風險

圖/本報資料庫商傳媒|簡明心/綜合外電報導聯名房貸(Joint Home Loan)提供多人共同購屋的管道,能有效提高家庭的借款能力與分擔每月攤還金額(EMI)。這種方式讓所有共同借款人共同承擔還款責任,但也意味著任何一人的信用紀錄不佳,都可能影響所有參與者的信用評分。 根據《Observer Voice》報導,多方收入的結合是聯名房貸的主要優勢。當兩名具備穩定收入的申請人共同申請時,貸款機構會將兩人的收入納入考量,進而提升可貸金額。這對於雙薪家庭而言尤其有利,不僅...