- 發布:2026年10月20日
- 16人觀看
公教房貸2.185%太香?月薪50萬也未必拿得到 富哥拆解「看身分還是看財力」的銀行授信真相 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人 最近網路上熱烈討論:「為什麼公教人員買房可以拿到2.185%的超低利率、40年房貸、5年寬限期,而我月薪50萬、信用良好,銀行卻不給我同樣的條件?這是不是看身分不看財力?」 富哥必須說,這個問題問到了台灣房貸市場的核心痛點:一般民眾把「政策專案」跟「市場機制」混在一起看了。 ...

任你搜索,樂屋世界
公教房貸2.185%太香?月薪50萬也未必拿得到 富哥拆解「看身分還是看財力」的銀行授信真相 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人 最近網路上熱烈討論:「為什麼公教人員買房可以拿到2.185%的超低利率、40年房貸、5年寬限期,而我月薪50萬、信用良好,銀行卻不給我同樣的條件?這是不是看身分不看財力?」 富哥必須說,這個問題問到了台灣房貸市場的核心痛點:一般民眾把「政策專案」跟「市場機制」混在一起看了。 ...
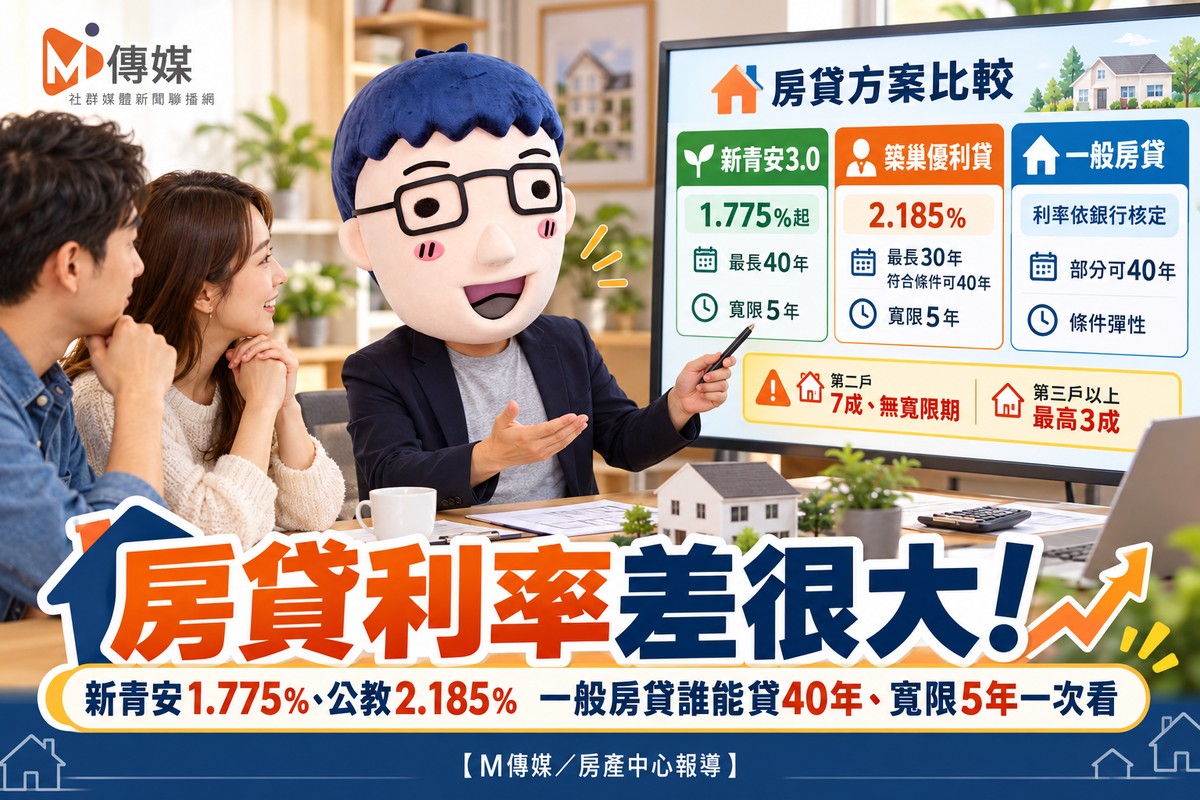
房貸利率差很大!新青安1.775%、公教2.185% 一般房貸誰能貸40年、寬限5年一次看 【M傳媒/房產中心報導】 台灣房貸市場除了銀行一般房貸,還有針對無自有住宅家庭的新青安3.0,以及符合資格公教員工適用的築巢優利貸。三種方案在利率、貸款年限、寬限期及申貸資格上各有差異,購屋者應依自身條件比較。 新青安1.775%起 新婚與育兒家庭額度提高 財政部青安3.0自2026年8月1日實施,符合資格者可申請最高8成、最長40年、寬限期最長5年。 貸款額度一般最高1,...
文/謝曉菁 買房是人生重大里程碑,在各個都會區,購屋年齡層主力也呈現不同態樣。永慶房產集團彙整聯徵中心2016年至2025年七大都會區購置住宅貸款借款人年齡資料,發現七都中有六個地區的20至30歲購屋貸款族占比增加;其中,高雄市2025年占比達19%,居七都之冠,相當於每5名購屋貸款者,就有近1人未滿30歲。不過,各地購屋主力仍以30至40歲居多,唯獨台北市以40至50歲族群占比最高,顯示不同城市的購屋年齡結構存在差異。 根據聯徵中心數據,比較2016年與2025年七大...
台南安平房產顧問陸慧萍|從「土地婆」初心出發 深耕在地市場十多年 【M傳媒/人物專訪】 在台南安平房產圈,陸慧萍有一個很有記憶點的稱號「土地婆」。 這個稱號並不是因為她手上擁有大量土地,而是來自她踏入房仲業後的第一筆成交。 陸慧萍曾分享,剛進入房仲業不到一個月,就順利成交人生第一筆土地案件。她將這段經歷視為土地公的眷顧,也因此用「土地婆」作為自己的房產稱號,提醒自己飲水思源、不忘最初進入這個行業的初心。 從新人、店長到在地房產...
繼台積電領銜之半導體供應鏈專區動土後,台塑集團旗下 DRAM 大廠南亞科技擴廠計畫亦通過審查,確定落腳屏東科學園區(屏科)。這標誌著國家級「大南方新矽谷」S 廊帶正式跨越高屏溪延伸至屏東,將屏東推進全球半導體供應鏈的核心版圖。本文深度解析南亞科進駐效益、屏東縣政府超前部署之高鐵特定區配套,並實地體檢周邊三大核心生活圈(建國大武商圈、屏東榮總商圈、市區車站商圈)之房市走勢與推案型態,助您精準掌握中南方科技新城之資產布局動向。※本文資訊與市場分析...
屏東縣政府聯合全國農業金庫推出升級版「買厝住屏東,縣府挺起家 2.0」成家專案,主打完全無個人或家庭所得上限門檻、房屋總價上限 2,000 萬元與最高核貸 1,200 萬元。專案提供最長 40 年房貸與 6 年二段式利息補貼,更首創 1.29% 超低年息的百萬入厝消費性信用貸款。本文完整拆解適用資格、貸款利率與利息試算、申辦應備文件及專家財務風控建議,助您輕鬆規律起家。※由於相關法規皆會隨時調整異動,本文所提及之稅務、法律細節僅供參考,實務操作時務必以政府官方及銀行...
房貸族把握最後時間。內政部115年度自購及修繕住宅貸款利息補貼,將於9月30日下午5時截止申請,今年規劃6,000戶受惠。自購住宅優惠貸款利率最低1.187%,台北最高250萬元、新北230萬元,且可與青安3.0搭配,2年內已買房並符合資格者也有機會申請。 9月30日下午5點截止 全台6千戶受惠 已經買房、正在繳房貸的民眾注意,政府提供的房貸利息補貼只剩最後一天可以申請。 內政部115年度「自購住宅貸款利息補貼」及「修繕住宅貸款利息補貼」,自9月1日起受理,線上申請將於9...
從狂熱到急凍!新青安點火、信用管制滅火 台灣房市七年回顧 M傳媒/深度分析 2020年至2026年,台灣房市經歷了一場罕見的政策實驗。政府一手端出「新青安貸款」補貼首購族,另一手卻祭出七波選擇性信用管制打炒房。兩股力量拉扯之下,房市從2021至2024年的狂熱,轉向2025至2026年的急凍。本文完整回顧這七年的政策軌跡與市場變化。 一、新青安三代政策軌跡:從800萬到1500萬 青安1.0(2010年12月) 財政部自2010年12月起推出「青年安心成家購屋優惠貸款」,...
青安貸款幫建商解套?專家: 別讓「買得起」變成「只能買」 【M傳媒/分析報導】 究竟什麼樣的族群適合青安貸款?公股行庫主管普遍認為,青安與一般房貸沒有絕對的好壞,取決於貸款人財務體質與未來規劃。青安適合自備款有限的首購族,特別是追求前期低月繳的消費者;如果想保有運用彈性,則建議申請一般房貸。 這些說法都對,但少了一個更根本的提問:當一個政策需要動用40年房貸、5年寬限期、政府補貼利率,才能讓年輕人「買得起」房子時,問題到底是年輕人不...
房貸簽「自住切結書」是潛規則?專家揭合法解套路徑:轉貸清償後即可出租 【M傳媒/分析報導】 近期不少購屋族到銀行辦房貸時發現,無論是新青安或銀行首購方案,都被要求簽署「自住切結書」。有民眾納悶,這是現在的潛規則嗎?不簽的話,利率立刻從自用方案的地板價跳升到3%起跳,到底該怎麼選? 事實上,這並非潛規則,而是目前銀行業普遍且明確的標準作業程序。只要主張「自住」,銀行就會要求簽署自住切結書,這已成為常態。 為什麼銀行要你簽「自住切結...
