- 發布:2026年10月17日
- 26人觀看
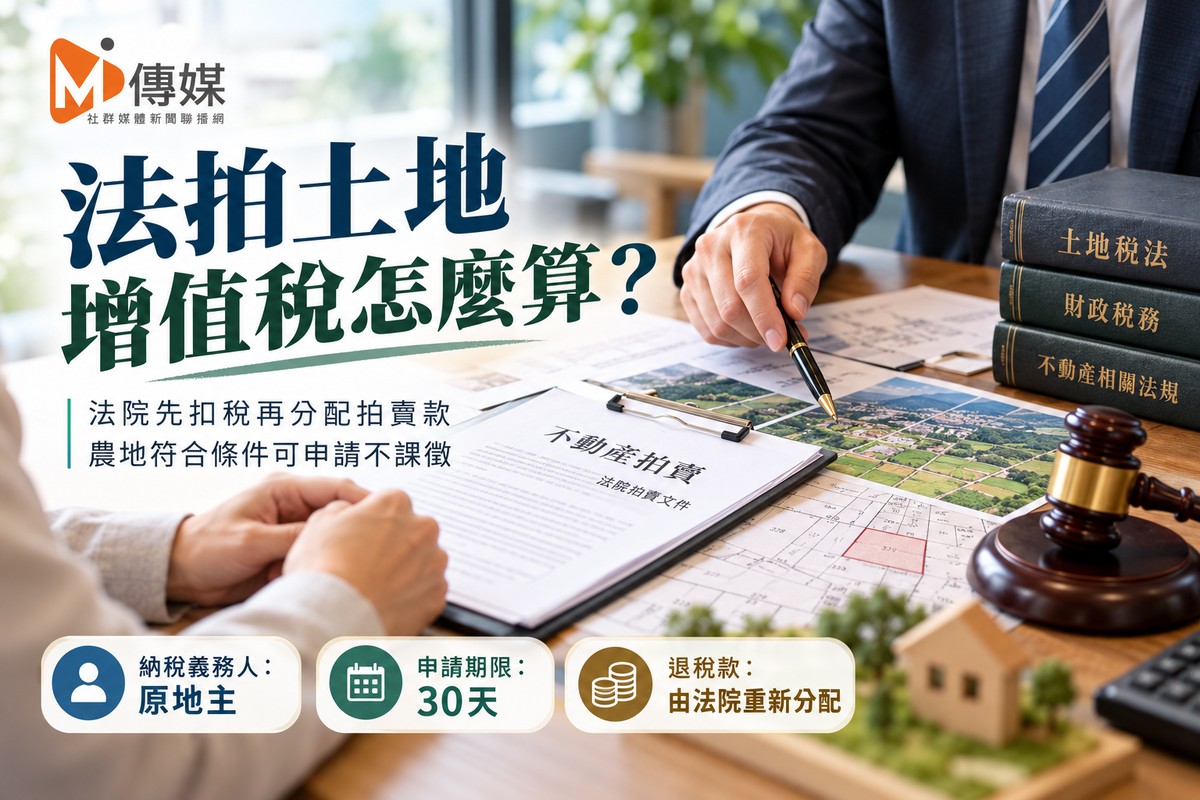
法拍土地增值稅由誰繳!法院先扣稅再分配拍賣款 農地符合條件可免課、30天申請期限要注意 【M傳媒/房產中心報導】 透過法院拍賣取得土地,除了準備投標資金,土地增值稅的繳納方式也是重要交易事項。 花蓮縣地方稅務局10月14日提醒,法拍土地的土地增值稅,納稅義務人仍是原土地所有權人,但實際稅款由法院直接從拍定價款中代為扣繳,原地主與拍定人均無須另行辦理土地增值稅移轉現值申報。 此外,法拍農地若符合農業使用規定,可以申請不課徵土地增值稅...

任你搜索,樂屋世界
法拍土地增值稅由誰繳!法院先扣稅再分配拍賣款 農地符合條件可免課、30天申請期限要注意 【M傳媒/房產中心報導】 透過法院拍賣取得土地,除了準備投標資金,土地增值稅的繳納方式也是重要交易事項。 花蓮縣地方稅務局10月14日提醒,法拍土地的土地增值稅,納稅義務人仍是原土地所有權人,但實際稅款由法院直接從拍定價款中代為扣繳,原地主與拍定人均無須另行辦理土地增值稅移轉現值申報。 此外,法拍農地若符合農業使用規定,可以申請不課徵土地增值稅...
【繼承重劃土地再出售 不適用土增稅減徵40%!稅務局:繼承登記就算第一次移轉】 M傳媒/綜合報導 繼承重劃土地後再出售,不能享有土地增值稅減徵40%的優惠!彰化縣稅務局提醒,這項優惠限於土地重劃後第一次移轉,繼承人辦理繼承登記,也算一次移轉;之後再將土地出售或移轉給他人,已是第二次移轉,不適用減徵規定。 稅務局表示,經重劃的土地,在重劃後第一次移轉時,可享有土增稅減徵40%的優惠。判斷能否適用,關鍵在於土地重劃後的移轉順序,並非只看繼承...
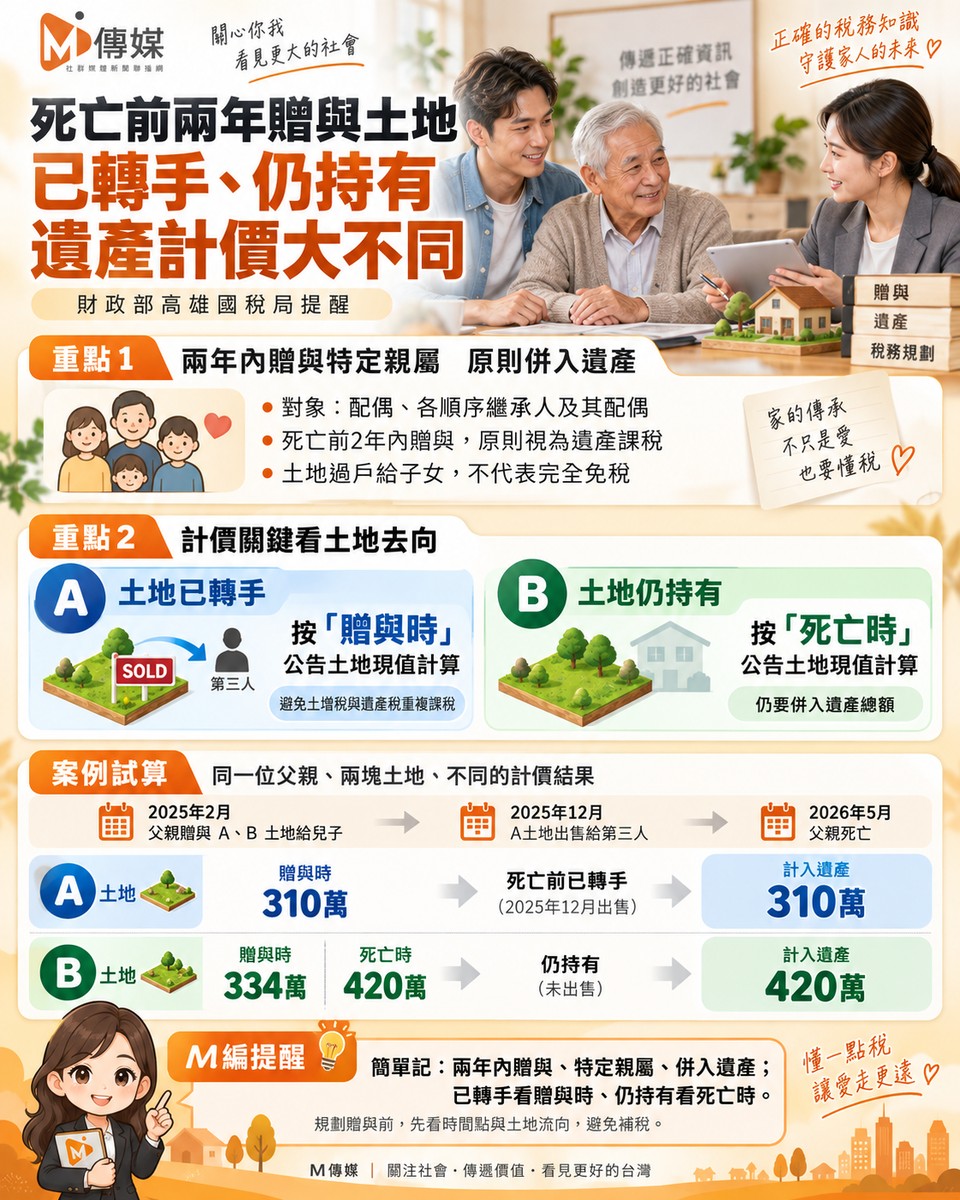
死亡前兩年贈與土地 已轉手、仍持有 遺產計價大不同 財政部高雄國稅局提醒,被繼承人死亡前兩年內贈與特定親屬的土地,原則上都要併入遺產課稅,但土地已轉手或仍持有,計入遺產價值的算法有別。 重點一:死亡前兩年內贈與特定親屬 原則上併入遺產 依《遺產及贈與稅法》規定,被繼承人死亡前兩年內,如果將財產贈與配偶、各順序繼承人及其配偶等特定親屬,死亡時仍視為被繼承人的遺產,須併入遺產總額課稅。 也就是說,父母生前將土地贈與子女,即使子女之...
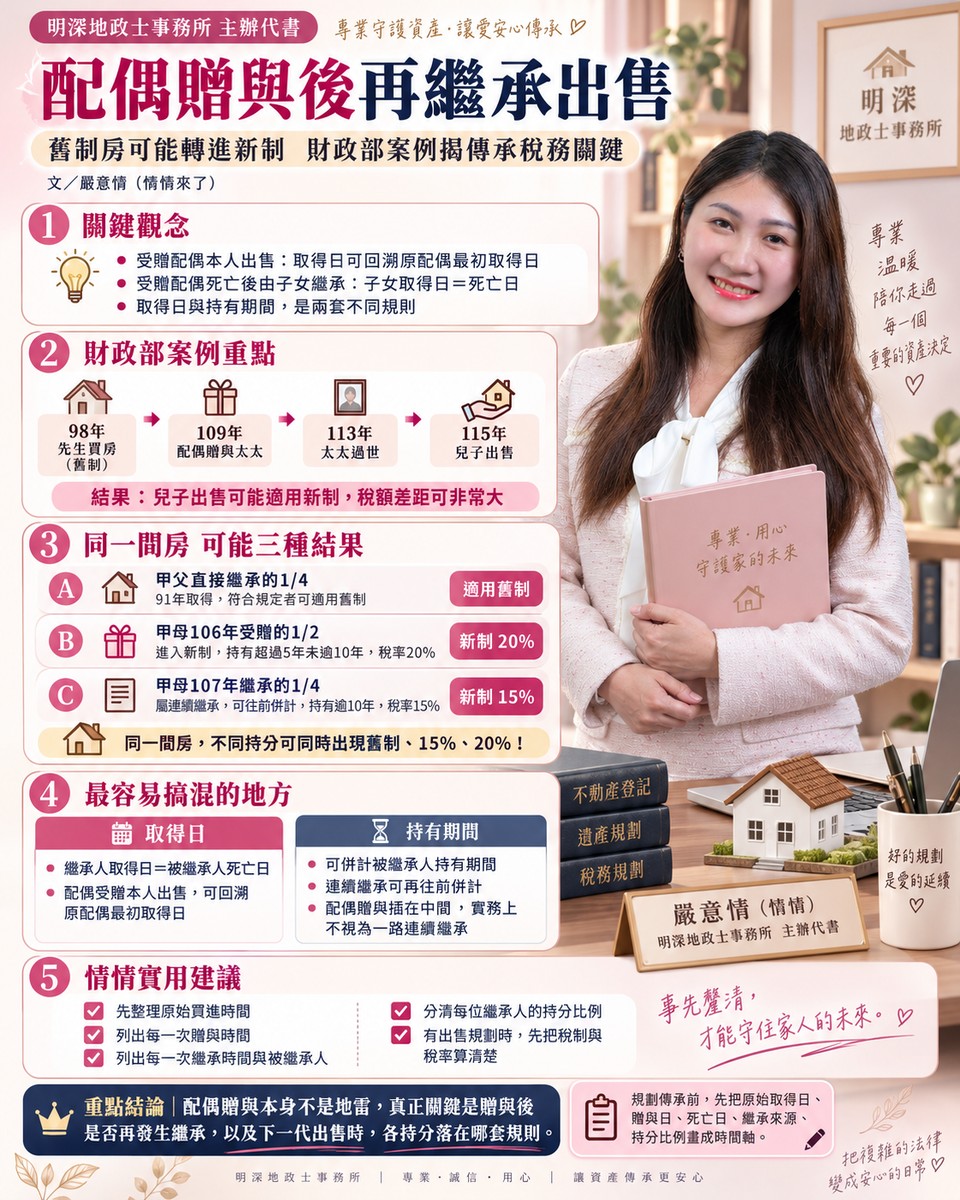
配偶贈與後再繼承出售|舊制房可能轉進新制 財政部案例揭傳承稅務關鍵 文/嚴意情(情情來了)|明深地政士事務所 主辦代書 上個月有位大姐來事務所,劈頭就問我一句話:「情情,我先生民國98年買的房子,109年送給我,以後我兒子繼承賣掉,應該還是算舊制吧?」 情情看著她,心裡一沉。這句話,我聽過太多次了,但每一次聽到,都還是替當事人捏一把冷汗。 因為答案很可能跟她想的完全相反。 先講一個真實案例,你就知道差別有多大 先生98年買了一間老房...

許多人以為,父母留下房子、土地給子女,只要完成繼承登記,財產就算順利移轉。但不少家庭實際處理後才發現,繼承土地並不是拿到權狀就結束,後續仍可能涉及遺產稅申報、土地增值稅、地價稅等問題。尤其是早年購入的土地,隨著都市發展與土地價值變化,未來出售或處分時,可能產生不少稅務成本。如果家人沒有提前了解相關規定,原本想留給下一代的資產,也可能因為稅務與分配問題,變成家庭討論的難題。繼承土地第一步:先確認是否需要申報遺產稅父母過世後留下的土地,...
90年借名買房、104年打贏官司拿回來,現在想賣掉,房地合一稅怎麼算? 【M傳媒/綜合報導】 早年買房借用親友名字登記,十多年後靠法院判決拿回產權,到了2026年準備出售,稅務上最重要的時間點不是「打贏官司那一天」,而是整個借名關係、法院判決與房地返還登記資料如何被國稅局認定。 以「民國90年買房借名登記、104年經法院判決並在104年完成返還所有權登記、2026年出售」的情況來看,原則上屬舊制房地。出售時不會直接套用房地合一2.0的45%、35%、20%或15...
死亡前2年贈地給子女,遺產價值計算大不同!國稅局:子女「賣掉」與「留著」算法不一樣 M傳媒綜合報導 財政部高雄國稅局提醒,被繼承人死亡前2年內贈與特定親屬的財產,依《遺產及贈與稅法》第15條規定,仍須視為遺產併入總額課稅。其中若贈與的是土地,且受贈人已在被繼承人死亡前移轉所有權,課稅價值的計算方式將有所不同。 高雄國稅局以實例說明:被繼承人甲君於115年5月死亡,生前在114年2月將名下A、B兩筆土地贈與兒子乙君,當時A、B土地公告現值分別為3...
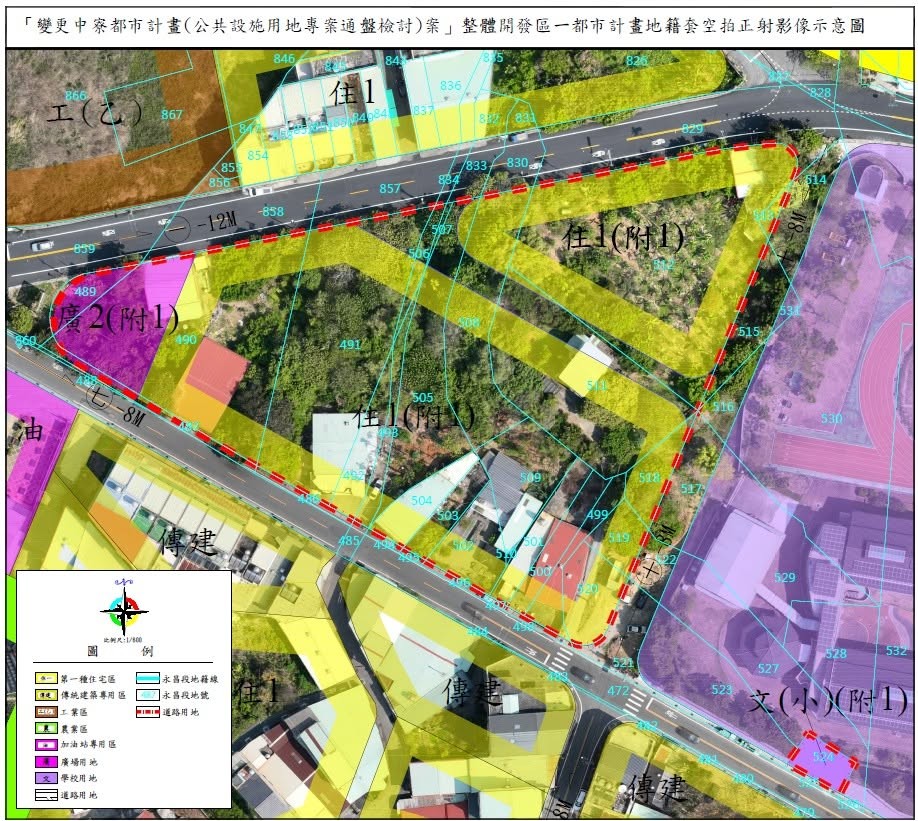
政府要還地,地主不領情!「重劃要錢、人口外流⋯⋯不如繼續種田」揭地方無奈 【地方中心/南投報導】 政府為解決數十年來「只劃不徵」的公共設施保留地問題,積極推動解編重劃,立意要將土地還給地主。然而,這項美意在人口外流嚴重的南投中寮鄉卻踢到鐵板。近日舉辦的市地重劃說明會上,地主人數17戶,同意戶竟不到4成。面對「還地於民」的政策,為什麼他們選擇搖頭? 一等就是50年!公設地解編,地主卻不領情 早期都市計畫大量畫設公共設施用地,但因政府...
文/謝曉菁 不少父母會在生前將土地贈與子女,提前進行財產安排,不過土地已經「送出去」,不代表與遺產稅無關。財政部高雄國稅局提醒,如果被繼承人在死亡之前的2年內,將土地贈與配偶、子女等特定親屬,原則上仍須視為遺產,併入遺產總額課稅;而受贈人之後有沒有再將土地移轉出去,也會影響遺產價值的計算方式。 高雄國稅局表示,依《遺產及贈與稅法》第15條規定,被繼承人死亡前2年內,贈與特定親屬的財產,應在被繼承人死亡時視為其遺產,併入遺產總額課徵遺產...
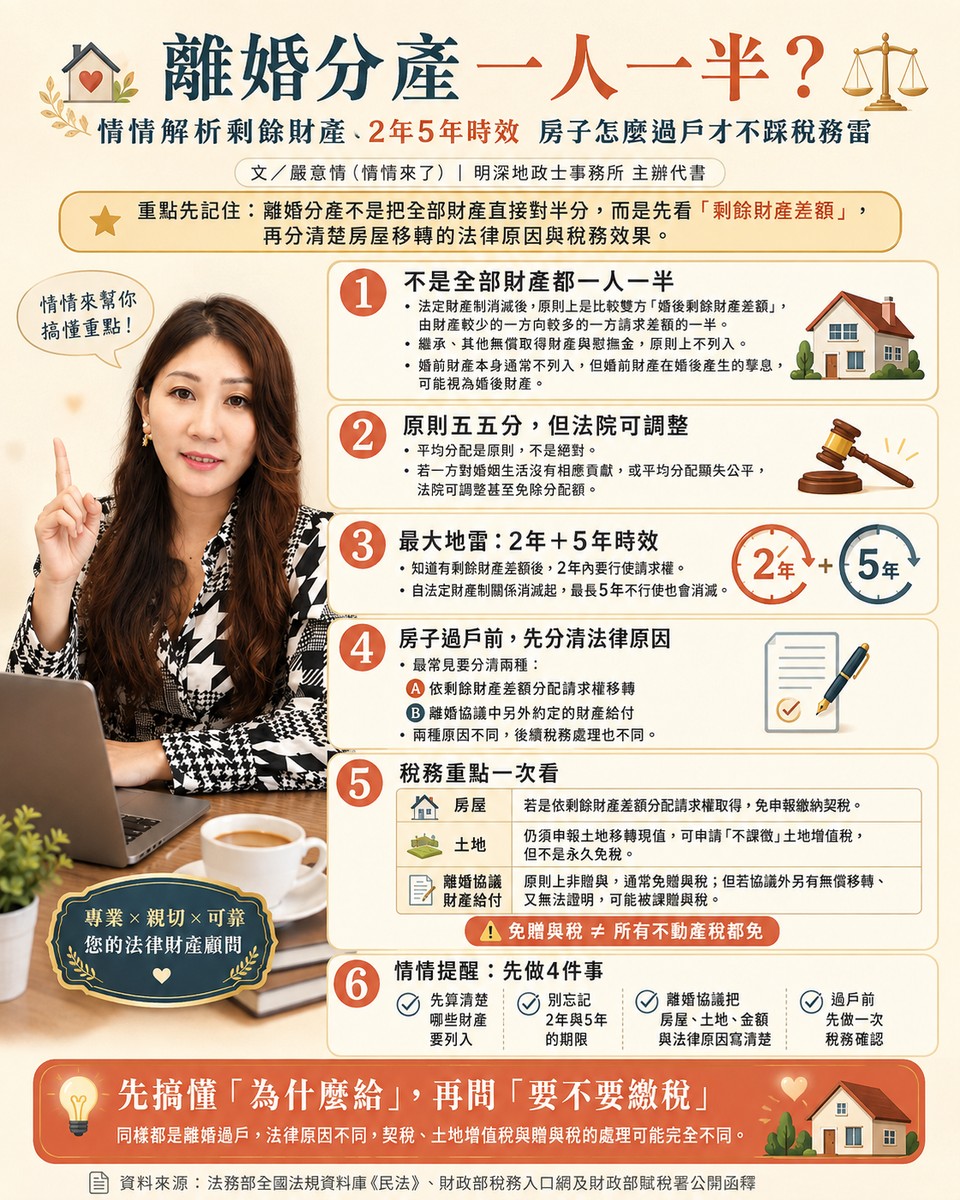
離婚分產不是「一人一半」那麼簡單!情情帶你搞懂剩餘財產分配、時效與稅務眉角文/嚴意情(情情來了)|明深地政士事務所 主辦代書談到離婚,很多人第一個反應是:「夫妻財產不就是一人一半?」其實沒這麼簡單。台灣夫妻如果沒有另外以契約約定夫妻財產制,原則上適用「法定財產制」;離婚使法定財產制關係消滅後,真正要計算的,是雙方依法應列入的婚後剩餘財產差額,不是把所有房子、存款、股票全部切成兩半。而且離婚若牽涉房屋、土地,除了剩餘財產怎麼算,還...
