- 發布:2026年10月20日
- 4人觀看
文/周念暉 『陶朱隱園』『台北之星』近期陸續傳出成交,讓市場開始討論豪宅是否回溫。但對高資產人士來說,買豪宅早就不是在意增值,交易前的法律盡職調查、持有架構規劃,甚至未來的繼承安排,才是真正決定這棟房子能不能安穩傳給下一代的關鍵。 近期豪宅市場再度受到關注,台北知名豪宅『陶朱隱園』再度傳出成交,『台北之星』也調整銷售策略,引發討論。從法律與資產規劃角度觀察,這些案例反映出一項現象:高資產人士對優質不動產的需求始終存在,只是購屋思維...

任你搜索,樂屋世界
文/周念暉 『陶朱隱園』『台北之星』近期陸續傳出成交,讓市場開始討論豪宅是否回溫。但對高資產人士來說,買豪宅早就不是在意增值,交易前的法律盡職調查、持有架構規劃,甚至未來的繼承安排,才是真正決定這棟房子能不能安穩傳給下一代的關鍵。 近期豪宅市場再度受到關注,台北知名豪宅『陶朱隱園』再度傳出成交,『台北之星』也調整銷售策略,引發討論。從法律與資產規劃角度觀察,這些案例反映出一項現象:高資產人士對優質不動產的需求始終存在,只是購屋思維...
公教房貸2.185%太香?月薪50萬也未必拿得到 富哥拆解「看身分還是看財力」的銀行授信真相 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人 最近網路上熱烈討論:「為什麼公教人員買房可以拿到2.185%的超低利率、40年房貸、5年寬限期,而我月薪50萬、信用良好,銀行卻不給我同樣的條件?這是不是看身分不看財力?」 富哥必須說,這個問題問到了台灣房貸市場的核心痛點:一般民眾把「政策專案」跟「市場機制」混在一起看了。 ...
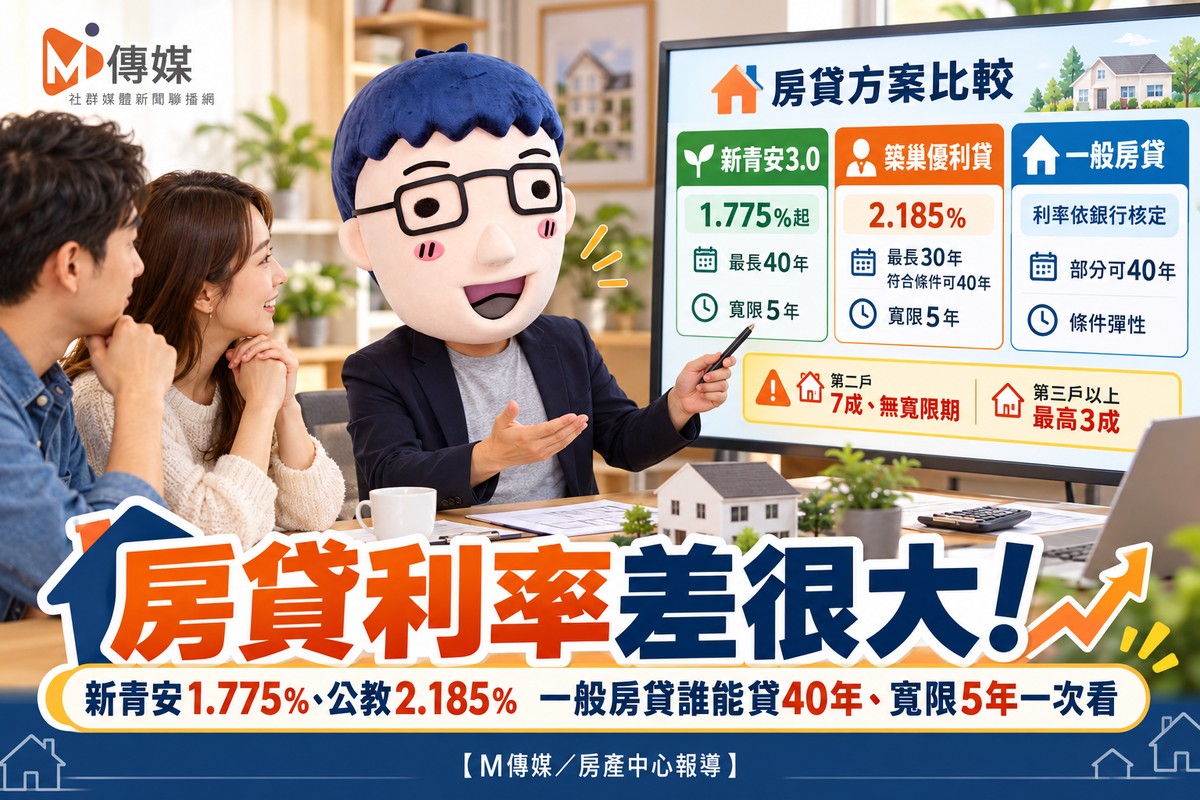
房貸利率差很大!新青安1.775%、公教2.185% 一般房貸誰能貸40年、寬限5年一次看 【M傳媒/房產中心報導】 台灣房貸市場除了銀行一般房貸,還有針對無自有住宅家庭的新青安3.0,以及符合資格公教員工適用的築巢優利貸。三種方案在利率、貸款年限、寬限期及申貸資格上各有差異,購屋者應依自身條件比較。 新青安1.775%起 新婚與育兒家庭額度提高 財政部青安3.0自2026年8月1日實施,符合資格者可申請最高8成、最長40年、寬限期最長5年。 貸款額度一般最高1,...
隨著半導體先進製程進駐北高雄,左營高鐵特區與楠梓高雄大學特區(高大特區)成為科技買盤的最核心戰場。然而在央行信用管制趨嚴、房市回歸基本面的氛圍下,市場出現了顯著的資金回流蛋黃區趨勢——不少台積電工程師與中高階主管寧願選擇 6 字頭的左營高鐵站,也不願進場 4 字頭的高大特區。本文深入精算兩者價差比、拆解交通權重與產業距離的真實價值,剖析限貸令下具備資產防禦力的地段選擇邏輯。※本文建案資訊與市場分析僅供參考,不構成投資及購買建議。相關細節(如價...
房貸說好8成卻只核7成!買房簽約後自備款暴增百萬 呂崑富提醒:成屋、預售屋解約規定大不同 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人 買房最怕的情況之一,就是簽約前銀行初步評估可以貸款8成,正式申請後卻只核准7成,原本準備好的自備款突然出現上百萬元缺口。 以總價1,500萬元的住宅為例,原本預計貸款8成,可取得1,200萬元;若銀行最後只核貸7成,實際貸款剩下1,050萬元,買方就必須額外準備150萬元。 富哥提醒...
文/謝曉菁 房市降溫,民眾購屋負擔也因此出現改善。根據內政部資料,2026年第1季全台房貸負擔率降至41.46%,較2024年第1季的44.30%減少2.84個百分點,其中以台北市降幅最大,達4.41個百分點。不過,中信房屋研展室副理莊思敏指出,房貸負擔率雖然下降,雙北仍有超過一半的家庭可支配所得須用於負擔房貸,加上房價仍處高檔、銀行貸款審核趨嚴,民眾想買房依舊不容易。 自2024年央行實施第七波選擇性信用管制以來,房市交易熱度逐漸降溫,房價漲勢趨緩。據內政部公布...
當房地產市場進入嚴格信用管制與買氣觀望期,「流動性枯竭」成為比價格回檔更具殺傷力的隱形危機。當市場出現「掛牌量滯銷、成交天數倍增」的量價背離現象,許多外圍重劃區正陷入掛牌半年以上仍無人問津的變現困境。本文深入剖析房市流動性陷阱的本質,拆解判斷滯銷風險的 5 大核心量化指標,客觀盤點高賣壓、低去化重劃區的資產特徵,並為買賣雙方提供穿越盤整期的避險策略。※本文建案資訊與市場分析僅供參考,不構成投資及購買建議。相關細節(如價格、工程、法規等)...
房產槓桿進入低成數時代|第二戶最高7成、第三戶3成 增貸轉貸都有央行限制 文/呂崑富(富哥) 房地產投資長期仰賴房貸資金,但2026年的資金環境已經和過去不同。 央行持續實施不動產選擇性信用管制,自2026年9月18日起,自然人第2戶購屋貸款最高成數由6成調高到7成,第3戶以上仍維持最高3成,而且都不得有寬限期。 多屋族現在做房產投資,除了看房價與租金,也要一起算自有資金、每月本金、利息與現金流。 第二戶最高7成 自備款至少先抓3成 假設購買一間...
房市政策持續調整 自住客回歸三件事判斷:還款能力、居住需求、長期持有 文/群洋國際地產集團董事長 張惠山(山哥) 近年房市政策變化速度加快,從央行選擇性信用管制、新青安,到第二戶貸款成數調整,都直接影響購屋族的資金安排。對真正有居住需求的家庭而言,政策會改變貸款條件,最終能否買房,仍要回到家庭本身的財務與居住需求。 山哥認為,自住購屋可以先掌握三件事:還款能力、實際居住需求、長期持有能力。這三項條件穩定,比追著政策變化決定買賣...
戴德梁行Q3報告藏三個訊號:商用不動產創新高 市場卻走向「住冷、商熱、土地弱」 【M傳媒/M編觀點】 2026年第3季商用不動產市場寫下歷史新高。 戴德梁行10月7日公布最新統計,第3季商用不動產交易金額達1,058億元,創歷年單季新高;前三季累計2,645億元,同樣刷新紀錄,已達2025年全年1,586億元的約1.7倍。 表面上看,商用不動產進入大多頭,但把交易結構、土地市場與住宅交易放在一起觀察,可以看到台灣不動產市場正在形成明顯分化。 第一個訊號:1,058億...
