搜尋

任你搜索,樂屋世界

搜尋

關鍵字:住宅貸款

一共有:557筆"住宅貸款"結果被找到
排序方式:
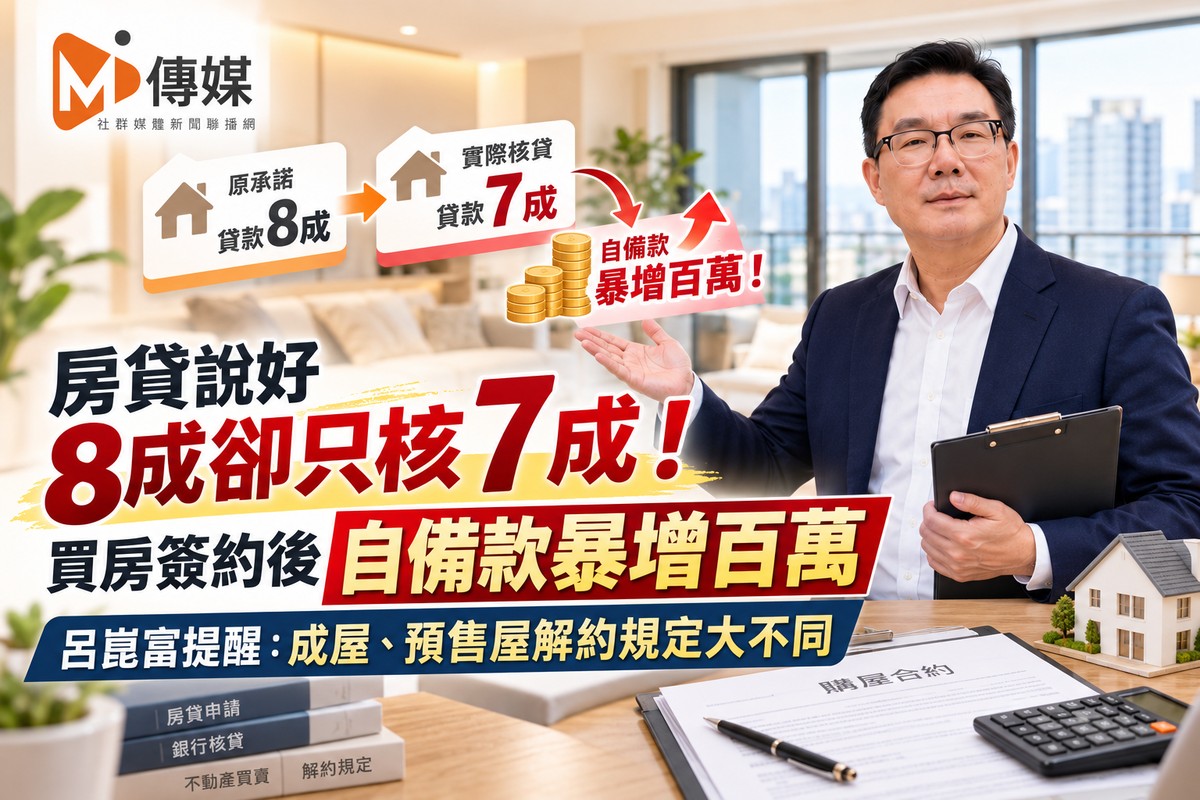
房貸說好8成卻只核7成!買房簽約後自備款暴增百萬 呂崑富提醒:成屋、...

房貸說好8成卻只核7成!買房簽約後自備款暴增百萬 呂崑富提醒:成屋、...

房貸說好8成卻只核7成!買房簽約後自備款暴增百萬 呂崑富提醒:成屋、預售屋解約規定大不同 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人 買房最怕的情況之一,就是簽約前銀行初步評估可以貸款8成,正式申請後卻只核准7成,原本準備好的自備款突然出現上百萬元缺口。 以總價1,500萬元的住宅為例,原本預計貸款8成,可取得1,200萬元;若銀行最後只核貸7成,實際貸款剩下1,050萬元,買方就必須額外準備150萬元。 富哥提醒...
央行打房下的換屋難題!專家教你用「資產配置」的邏輯,算出自己能買多...

央行打房下的換屋難題!專家教你用「資產配置」的邏輯,算出自己能買多...

央行打房下的換屋難題!山哥教你用「資產配置」的邏輯,算出自己能買多少錢的房子 【M傳媒/群洋國際地產集團董事長 張惠山(山哥)專欄】 買房自住,除了擁有自己的家,也是家庭重要的資產配置決策。頭期款從現金轉為不動產,房貸成為長期負債,每月償還本金逐步降低貸款餘額,同時還須支付利息、稅費、管理費及房屋修繕成本。 群洋國際地產集團董事長張惠山(山哥)認為,自住買房應從居住價值、資產淨值與家庭現金流三個面向評估,買得起、住得久、繳得穩,...

美國商用不動產再融資風險迫近 1790 億美元低利貸款受挑戰

美國商用不動產再融資風險迫近 1790 億美元低利貸款受挑戰

圖/本報資料庫商傳媒|簡明心/綜合外電報導美國商用不動產市場正籠罩在鉅額再融資風險的陰影下。根據全球不動產服務公司 Newmark Group 的分析,預計到 2028 年為止,將有高達 1,790 億美元的低利率商業不動產貸款面臨再融資(指將舊貸款替換為新貸款)的挑戰。這些貸款多半是在利率極低的時期承作,如今因利率持續高企,恐對市場造成重大衝擊。 Newmark Group 指出,這些在 2028 年前到期的固定利率證券化商用不動產貸款中,約有 78% 的利率遠低於目前美國十年期公債...

南桃園大坪數住宅供給出現缺口  京懋范秉豐:高價宅門檻應向上調整

南桃園大坪數住宅供給出現缺口  京懋范秉豐:高價宅門檻應向上調整

文/林喬慧 央行尚未鬆綁高價住宅貸款限制,桃竹地區推案明顯往小坪數集中,京懋建設執行長范秉豐14日表示,大坪數住宅已出現供給缺口,對自住客與高階換屋族來說,空間寬裕的住宅反而變成稀缺產品,南桃園的情況尤其明顯。 范秉豐指出,現行高價住宅門檻為台北市7,000萬元、新北市6,000萬元、其他地區4,000萬元,總價超過門檻的住宅貸款成數只有3成。以桃園一戶總價5,000萬元的住宅為例,買方須自備3,500萬元,加上裝潢後約需4,200萬元現金,即使有換屋需求也可能卻...

Rithm Capital 子公司完成 3.75 億美元證券化,擴大多戶住宅融資能力

Rithm Capital 子公司完成 3.75 億美元證券化,擴大多戶住宅融資能力

商傳媒|簡明心/綜合外電報導Rithm Capital(一家美國綜合性金融服務平台)旗下商業房地產貸款發起子公司 Genesis Capital,已於近日完成一項價值 3.75 億美元的美國多戶住宅貸款證券化交易。這不僅是 Genesis Capital 被 Rithm Capital 於 2021 年收購後,首次專為多戶住宅項目設計的證券化產品,同時也是迄今為止此類交易中規模最大的一筆。 所謂「證券化」(Securitization),是指將流動性較差的資產(例如房貸或車貸)打包成標準化的有價證券,然後出售給投資人,...

美國信貸評分規則變革 三檔抵押貸款股受投資人關注

美國信貸評分規則變革 三檔抵押貸款股受投資人關注

圖/示意圖商傳媒|方承業/綜合外電報導美國抵押貸款市場正經歷一場重要的信貸評分規則變革,FICO 的影響力逐漸下降,而 VantageScore 4.0 則日益受到重視。這項轉變不僅影響借款人取得貸款的難易度,更對高達 130 億美元的抵押貸款風險定價產生作用。 信貸評分系統是金融機構用來評估借款人信用風險的工具,分數越高代表還款能力越好,通常能獲得較低的貸款利率。這項變革促使投資人開始關注三檔與抵押貸款業務高度相關的股票。 Beeline Financial Holdings, Inc. 是一...

房產槓桿進入低成數時代|第二戶最高7成、第三戶3成 增貸轉貸都有央行限制

房產槓桿進入低成數時代|第二戶最高7成、第三戶3成 增貸轉貸都有央行限制

房產槓桿進入低成數時代|第二戶最高7成、第三戶3成 增貸轉貸都有央行限制 文/呂崑富(富哥) 房地產投資長期仰賴房貸資金,但2026年的資金環境已經和過去不同。 央行持續實施不動產選擇性信用管制,自2026年9月18日起,自然人第2戶購屋貸款最高成數由6成調高到7成,第3戶以上仍維持最高3成,而且都不得有寬限期。 多屋族現在做房產投資,除了看房價與租金,也要一起算自有資金、每月本金、利息與現金流。 第二戶最高7成 自備款至少先抓3成 假設購買一間...

房市政策持續調整 自住客回歸三件事判斷:還款能力、居住需求、長期持有

房市政策持續調整 自住客回歸三件事判斷:還款能力、居住需求、長期持有

房市政策持續調整 自住客回歸三件事判斷:還款能力、居住需求、長期持有 文/群洋國際地產集團董事長 張惠山(山哥) 近年房市政策變化速度加快,從央行選擇性信用管制、新青安,到第二戶貸款成數調整,都直接影響購屋族的資金安排。對真正有居住需求的家庭而言,政策會改變貸款條件,最終能否買房,仍要回到家庭本身的財務與居住需求。 山哥認為,自住購屋可以先掌握三件事:還款能力、實際居住需求、長期持有能力。這三項條件穩定,比追著政策變化決定買賣...

2026年10月房產大小事

2026年10月房產大小事

文/梁愷恩 攝影/黃威彬 央行宣佈2大鬆綁 放寬第二戶及工地動工限制 央行總裁楊金龍。 央行召開第三季理監事會議,在信用管制方面宣佈2大鬆綁,分別為第二戶購屋貸款成數上限由6成提高至7成,及刪除購地貸款有關「切結於一定期間內動工興建」規定,取消建商18個月內必須動工的限制,回歸由銀行依授信實務個案核實辦理。其餘如高價住宅貸款及餘屋貸款成數等則是維持不變。在利率方面也是維持不變。 住展觀點 第二戶購屋貸款成數提高,這對換屋族及有第二戶自住需求的...

預售屋解約單月逾500件!成屋交易反見回溫 李同榮揭最新房市風險變化

預售屋解約單月逾500件!成屋交易反見回溫 李同榮揭最新房市風險變化

文/謝曉菁 攝影/黃威彬 2024年上半年房市熱絡,預售屋交易一度站上高峰,但隨後受到銀行房貸緊縮、第七波信用管制及市場轉趨觀望影響,部分買方也因資金或購屋規劃改變選擇解約。今年5月,房市趨勢專家李同榮曾示警,房市修正可能出現「流動性危機四步曲」,從預售解約增加、成屋成交急凍、房貸逾放升高,一路延伸至建商資金鏈承壓。時隔5個月,他再度檢視最新市場數據,房市風險也出現新的變化。 李同榮今(6日)指出,過去5個月,在市場價格自我調節及政策修正...