搜尋

任你搜索,樂屋世界

搜尋

關鍵字:央行統計

一共有:106筆"央行統計"結果被找到
排序方式:
30坪被豪宅!業界盼放寬貸款 買方購買力增加恐推高房價

30坪被豪宅!業界盼放寬貸款 買方購買力增加恐推高房價

30坪被豪宅!業界盼放寬貸款 買方購買力增加恐推高房價 【M傳媒/分析報導】 台北市一間36坪住宅,總價竟突破7,000萬元,直接碰上央行「豪宅線」!大安區預售案「富藝居」今年5月有一戶36.45坪、3房住宅,以7,168萬元成交。房子坪數不算大,卻因總價達標,落入高價住宅貸款管制範圍。 央行9月17日宣布,從18日起將自然人第二戶購屋貸款成數上限由6成提高至7成,但高價住宅仍維持最高貸款3成、不得有寬限期。現行高價住宅門檻為台北市7,000萬元、新北市6,000萬...
AI泡沫若破 台灣將付出什麼代價?央行示警:風險信槓失控

AI泡沫若破 台灣將付出什麼代價?央行示警:風險信槓失控

AI泡沫若破 台灣將付出什麼代價?央行示警:風險信槓失控 【M傳媒/分析報導】 台灣經濟正站在AI浪潮的浪尖上,但這波榮景究竟是堅實的成長,還是脆弱的泡沫?央行總裁楊金龍日前在立法院備詢時坦言,對AI產業估值「當然會擔心」,但他強調真正令人擔憂的並非「產業泡沫」,而是信用資源過度集中、槓桿快速擴張,以及中小微企業遭到資金排擠等結構性風險。 金融風險集中度飆升:錢都流向AI和股市 楊金龍拿出放款數據直指銀行資金嚴重失衡。統計顯示,去年6月...

放寬豪宅線一般民眾就買得起房?央行揭真相

放寬豪宅線一般民眾就買得起房?央行揭真相

放寬豪宅線一般民眾就買得起房?央行揭真相 【M傳媒/分析報導】 業界近期大聲疾呼,央行應上修已沿用13年的「豪宅線」,主張台北市7,000萬、新北市6,000萬、其他縣市4,000萬的門檻早已與現實脫節,害得正常換屋族被當成豪宅客,貸款成數只剩3成。這個訴求聽起來很合理,但我們必須把話說清楚:放寬豪宅線,不會讓一般民眾更容易買得起房。 先搞懂豪宅線在管什麼 豪宅線是央行對「高價住宅」的認定標準,一旦觸及,貸款成數降到最高3成、無寬限期。這條線13年...

年收414萬才買得起台北「普通房」?放寬豪宅線救的是誰,答案讓人火大

年收414萬才買得起台北「普通房」?放寬豪宅線救的是誰,答案讓人火大

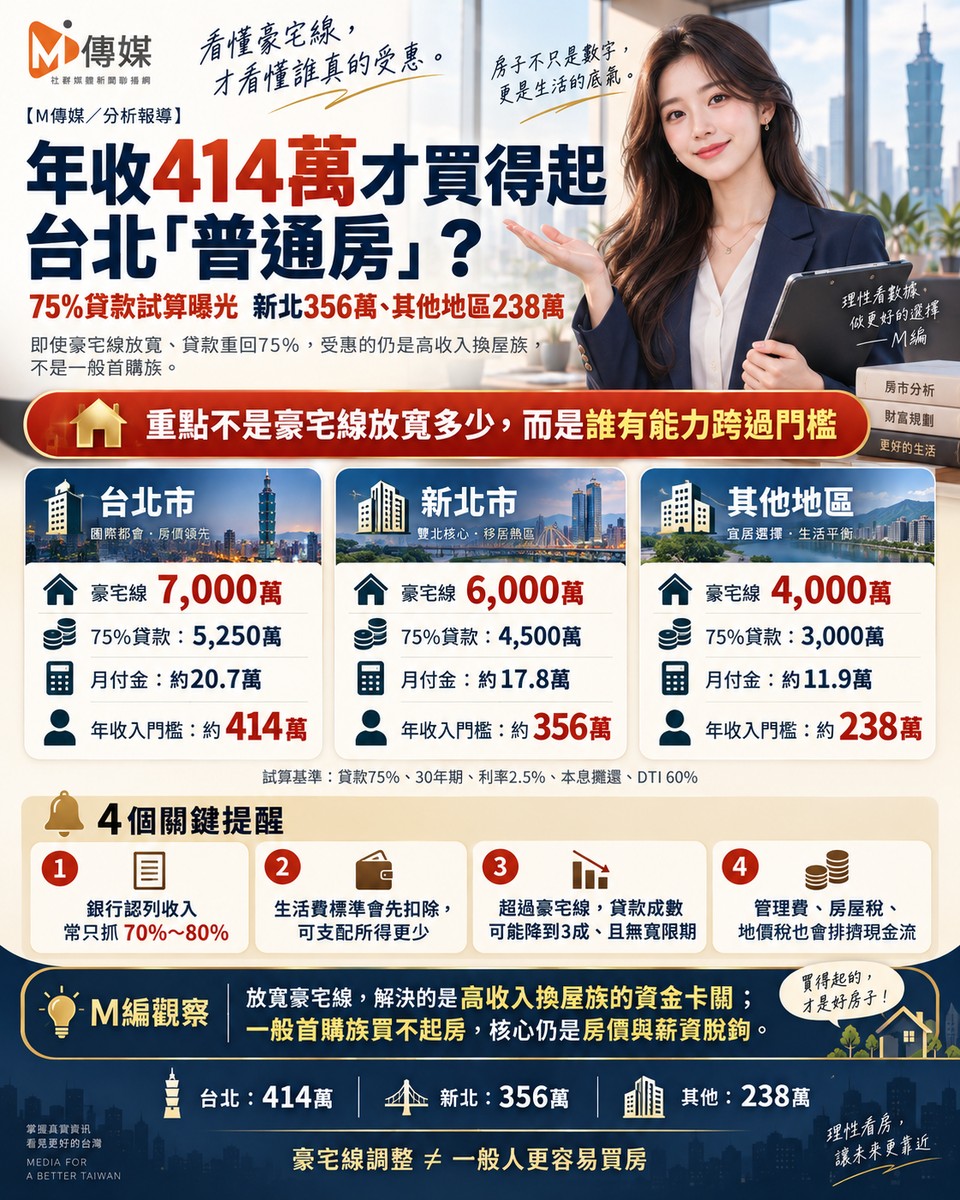
年收414萬才買得起台北「普通房」?放寬豪宅線救的是誰,答案讓人火大 75%貸款試算曝光 新北要356萬、其他地區238萬 網怒:這叫一般民眾? 【M傳媒/分析報導】 央行現行高價住宅認定標準為:台北市7,000萬元、新北市6,000萬元、其他地區4,000萬元,一旦觸及豪宅線,貸款成數降至最高3成且無寬限期。業界呼籲放寬豪宅線,並建議自住換屋應恢復75%至80%貸款成數。以下以**75%貸款成數、30年期、利率2.5%**為基準,試算各區域豪宅線對應的月付金與收入門檻。 ...

左手打房、右手送房?富哥看央行報告:數字很漂亮,真相很殘酷

左手打房、右手送房?富哥看央行報告:數字很漂亮,真相很殘酷

左手打房、右手送房?富哥看央行報告:數字很漂亮,真相很殘酷 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長 明天立法院內政委員會要開「青年安心成家購屋優惠貸款3.0政策檢討」專題報告,央行先丟了一份書面報告出來。數字攤開,漂亮得不得了,集中度降了、首購占比高了、看漲的人少了。但富哥在貸款端看數據看了快二十年,直接告訴你:數字會說話,但數字也會騙人。 集中度從37.6%降到34.9%?真相是錢跑去股市了 央行說,不動產貸款集中度從2...

四貸同堂「風險可控」?專家怒轟:金融三業資訊互不相通 監理單位根本摸...

四貸同堂「風險可控」?專家怒轟:金融三業資訊互不相通 監理單位根本摸...

四貸同堂「風險可控」?專家怒轟:金融三業資訊互不相通 監理單位根本摸黑打球! M傳媒/綜合報導 全民瘋台股,投資人房貸、信貸、車貸、股票質押「四貸同堂」全押,金管會昨(28)日卻輕描淡寫表示「多重借款客戶佔比僅低個位數,整體風險可控」。中華民國不動產金融知識發展協會理事長呂崑富直接開嗆:「銀行看到的只是冰山一角!金融三業資料互不相通,監理單位根本在摸黑打球!」 金管會:佔比極低 風險可控 銀行局副局長王允中提出三大理由:首先,國銀個...

房貸餘額飆近1年最大增量!建築貸款卻連4月下滑 專家:青安3.0救不了房市

房貸餘額飆近1年最大增量!建築貸款卻連4月下滑 專家:青安3.0救不了房市

房貸餘額飆近1年最大增量!建築貸款卻連4月下滑 專家:青安3.0救不了房市 〖M傳媒/記者綜合報導〗 中央銀行昨(24)日公布6月國銀房貸與建築貸款統計,數據呈現「兩樣情」房貸餘額續創歷史新高,年增率回升至4.36%;但建築貸款餘額(土建融)已連續4個月下滑,年增率更轉為負成長。央行官員表示,建商推案仍偏保守,在房市信用管制持續下,整體不動產市場仍處於觀望、盤整格局。 三大因素引爆搶貸潮!房貸餘額創近一年最大單月增量 根據央行統計,6月房貸餘額...

2026年7月房貸利率總整理|官方平均2.322% 公股、民營銀行與新青安3.0...

2026年7月房貸利率總整理|官方平均2.322% 公股、民營銀行與新青安3.0...

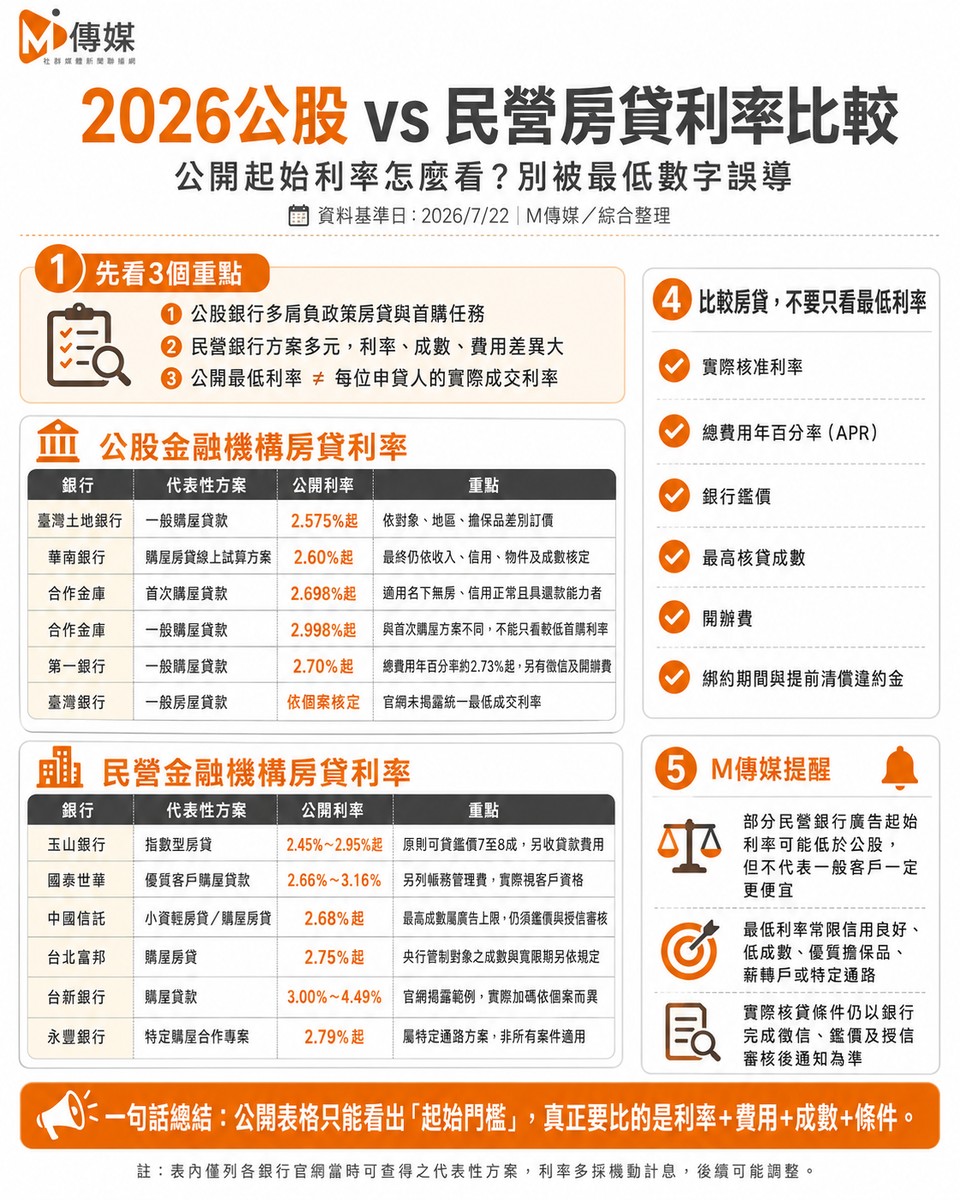
2026年7月房貸利率總整理|官方平均2.322% 公股、民營銀行與新青安3.0一次看 文/M傳媒房產中心 2026年買房,除了房價與自備款,房貸利率、銀行鑑價及實際核貸成數,也成為購屋人最關心的問題。 中央銀行公布的五大銀行新承做購屋貸款統計顯示,2026年5月平均利率為2.322%。這項數字是臺灣銀行、土地銀行、合作金庫、第一銀行及華南銀行當月所有新承做購屋貸款的加權平均,不等於每位申請人都能取得2.322%的房貸。 目前各銀行官網公開的一般購屋貸款方案...

2026房貸利率懶人包|五大銀行利率站上2.3% 青安新制拍板

2026房貸利率懶人包|五大銀行利率站上2.3% 青安新制拍板

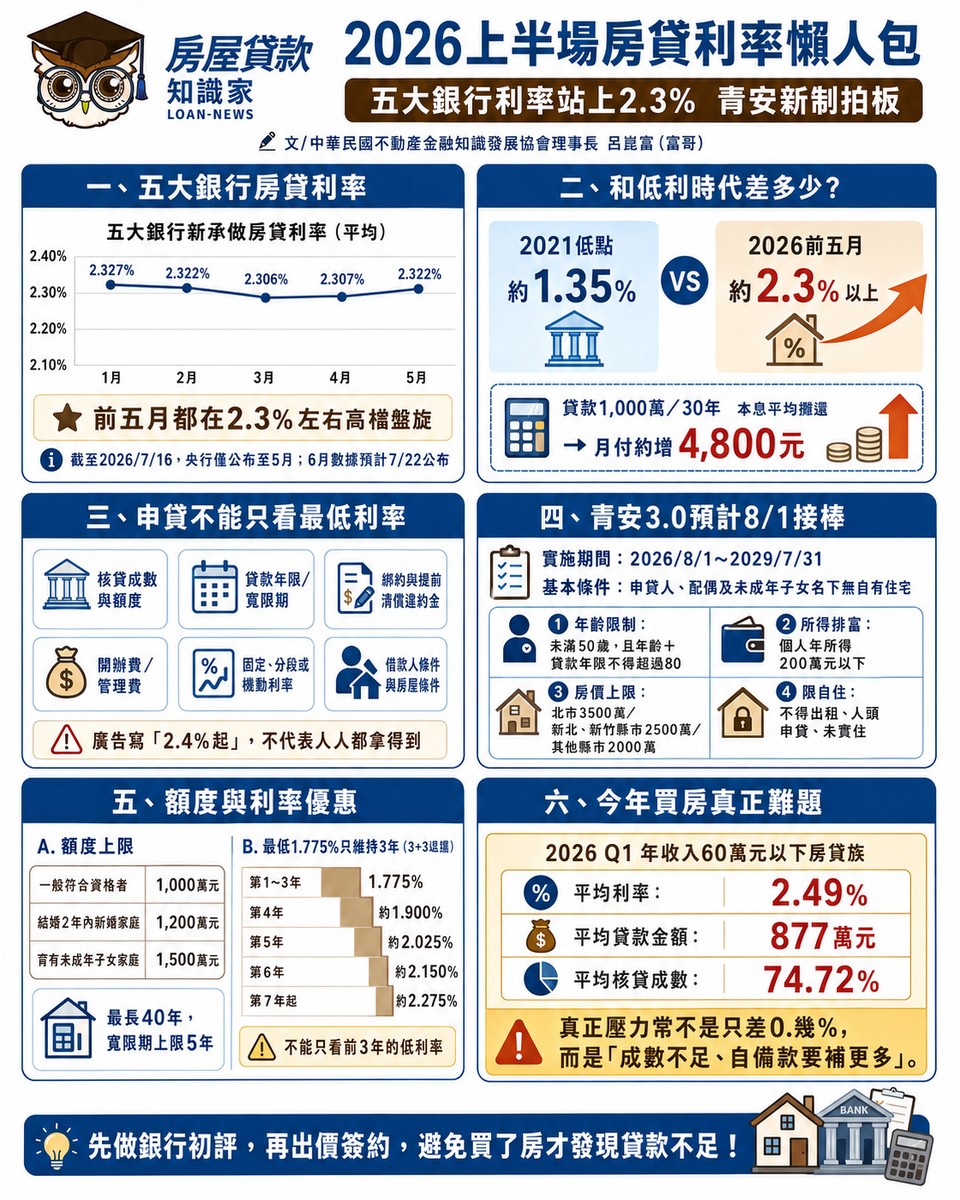
2026房貸利率懶人包|五大銀行利率站上2.3% 青安新制拍板 文/中華民國不動產金融知識發展協會理事長 呂崑富(富哥) 2026年想買房,除了房價與自備款,房貸利率、銀行鑑價與實際核貸成數,都是不能忽略的成本。央行信用管制持續,銀行對不動產放款仍採審慎態度,即使符合首購資格,也不代表一定可以貸到最高額度或最低利率。 截至2026年7月16日,央行只公布到5月,因此目前較精確的說法,仍是「2026年前五月房貸利率觀察」。6月數據預計7月22日公布,現階...

「四貸同堂」恐冰山一角!富哥:金融三業資料互不相通,才是最大風險死角

「四貸同堂」恐冰山一角!富哥:金融三業資料互不相通,才是最大風險死角

「四貸同堂」恐冰山一角!富哥:金融三業資料互不相通,才是最大風險死角 文/呂崑富(富哥) 中華民國不動產金融知識發展協會理事長 最近好多朋友問富哥:「台股一直漲,我也好想借錢進場,身邊大家都在開槓桿,應該沒問題吧?」 富哥在貸款領域快20年,看過太多人因為過度槓桿而翻車。真正危險的,不是四貸或六貸本身,而是金融三業彼此看不到對方的資料。 冰山一角:銀行看到的只是「其中一塊」 銀行業的風險管理,最常被提出的是DBR(負債收入比)22倍管...