搜尋

任你搜索,樂屋世界

搜尋

關鍵字:房貸申請

一共有:129筆"房貸申請"結果被找到
排序方式:
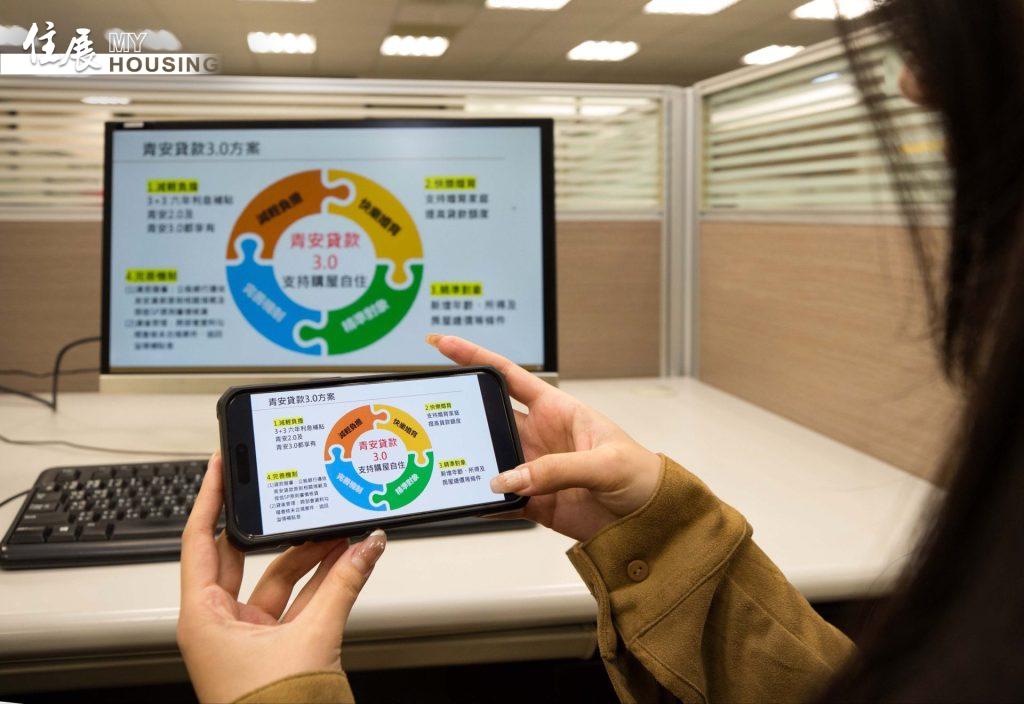
青安3.0受理396億、撥貸僅16億!錢為何下不來?財長揭原因

青安3.0受理396億、撥貸僅16億!錢為何下不來?財長揭原因

文/謝曉菁 攝影/黃威彬 青安3.0自今年8月上路後,申貸與實際撥款進度受到關注。立委林德福今(14日)於立法院指出,青安3.0截至8月底受理金額約396億元,實際撥貸金額卻只有16億元,質疑銀行資金是否受到股市吸金影響。對此,財政部長莊翠雲回應,實際撥貸比率約為4.1%,主要因銀行須進行資格審查、房屋估價及授信程序,並非資金排擠所致。 立法院今日進行財政部業務審查,林德福關注青安3.0上路後的申貸情況,指出8月受理金額與實際撥貸金額差距明顯,實際撥貸比...
美國房貸利率升至7.4% 創2023年底來新高 購屋負擔增

美國房貸利率升至7.4% 創2023年底來新高 購屋負擔增

圖/本報資料庫商傳媒|方承業/綜合外電報導美國30年期固定房貸利率已攀升至7.4%,創下自2023年11月以來的最高水準。隨著借貸成本持續走高與房價居高不下,美國房地產市場面臨更大壓力,購屋對一般民眾而言更顯困難。 根據美國房貸巨頭房地美(Freddie Mac)於週四(10月8日)公布的數據,30年期固定房貸的平均利率已達7.4%,高於前一週的7.28%,並遠高於去年同期的6.3%。此利率水準已接近自2003年以來最高的借貸成本。早在今年2月,房貸利率曾一度跌破6%,當時曾引發市...

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看 文/呂崑富(富哥) 以前辦房貸,從詢問利率、準備文件、送件、估價到對保,經常需要多次往返銀行。 現在部分流程已經開始數位化。 線上申請、數位身分驗證、自動估價模型、電子文件及產權線上查驗,都逐步進入金融與不動產服務。 科技讓流程更快,但房貸動輒數百萬、上千萬元,最後仍離不開銀行授信、風險管理與人工判斷。 一、線上申貸 少跑銀行成為新常態 數位金融最直接的改變,...

高房價與房貸利率夾擊 美國產權保險業獲利逆勢成長

高房價與房貸利率夾擊 美國產權保險業獲利逆勢成長

圖/示意圖商傳媒|方承業/綜合外電報導儘管美國房地產市場面臨高房價與房貸利率挑戰,根據美國信用評級機構 AM Best 的一份最新市場報告,美國產權保險(Title Insurance)業在 2025 年仍實現了穩健的獲利,並將此動能延續至 2026 年初。產權保險主要保障房地產交易中,買賣雙方產權可能存在的瑕疵或爭議,確保產權乾淨無瑕。 報告指出,2025 年美國產權保險的保費收入成長了 13%,這主要得益於房貸申請量的增加,尤其是再融資活動的推動。當年隨著房貸利率下降,房地...

房貸對保簽下去就來不及了!利率、年限、寬限期、違約金一次看懂 專家:...

房貸對保簽下去就來不及了!利率、年限、寬限期、違約金一次看懂 專家:...

房貸對保簽下去就來不及了!利率、年限、寬限期、違約金一次看懂 專家:這關沒看清恐背債40年 【M傳媒/呂崑富(富哥)專欄】 房貸核准後,正式撥款前還有一道重要程序,就是「對保」。對保簡單講,就是銀行確認借款人身分,並把核准的貸款金額、利率、年限、還款方式及其他條件正式寫進契約,由借款人確認後簽署。富哥提醒,對保不是去銀行簽幾個名字而已,而是房貸真正定案前的重要一關。 核貸只是銀行願意借,對保才把條件正式寫下來 銀行收到房貸申請後,...

美國房貸利率重返七字頭 創 20 個月來新高重挫房市買氣

美國房貸利率重返七字頭 創 20 個月來新高重挫房市買氣

圖/示意圖商傳媒|方承業/綜合外電報導美國 30 年期固定房貸利率本週突破 7%,來到 7.03%,這是自 2025 年 1 月以來首次達到此水準,為已疲軟的房市帶來進一步衝擊。此利率已連續第五週上升,不僅加劇購屋負擔,也降低潛在買家的購買力,對市場造成「寒蟬效應」。 房貸利率攀升主要受美國公債殖利率上漲影響。指標性的美國 10 年期公債殖利率已飆升至約 5.15%,創下 2007 年以來新高,而年初時約為 4.15%。此情況導致各類貸款成本,包含房貸、汽車貸款及消費貸款全面增...

聯徵分數養成術|信用卡別刷太滿、負債先降!專家:買房前把這個顧好

聯徵分數養成術|信用卡別刷太滿、負債先降!專家:買房前把這個顧好

聯徵分數養成術|信用卡別刷太滿、負債先降!專家:買房前把這個顧好 【M傳媒/呂崑富(富哥)專欄】 準備買房,很多人先算頭期款、房貸月付,卻忽略銀行還會檢查一項看不到的資產,就是「信用」。 聯徵中心的個人信用評分介於200至800分,主要參考過去繳款情況、負債程度、負債型態、近期資金需求及信用往來時間等資料。這個分數會成為銀行評估房貸核准、額度及利率的參考,但不是銀行決定房貸的唯一標準。 富哥提醒,信用不是申請房貸前一個月才開始整理,而...

「秘密數據」成房貸殺手 澳洲銀行以地區犯罪率拒絕貸款

「秘密數據」成房貸殺手 澳洲銀行以地區犯罪率拒絕貸款

商傳媒|簡明心/綜合外電報導澳洲銀行近期被揭露,在房貸審核過程中運用了非公開的數據,其中包含特定地區的犯罪率及財產犯罪、竊盜率,導致部分房貸申請案被銀行斷然拒絕。這種「秘密郵遞區號禁令」讓許多潛在購屋者感到措手不及,即使個人財力健全,也可能因為房產所在地的風險評估過高而無法取得貸款,此為澳洲的銀行體系與貸款政策中較為隱晦的一環。 資深不動產投資人 Charles Corby 便親身體驗此情況。他申請投資貸款,欲以約 30.5 萬澳元(約新台幣 640 萬元)、...

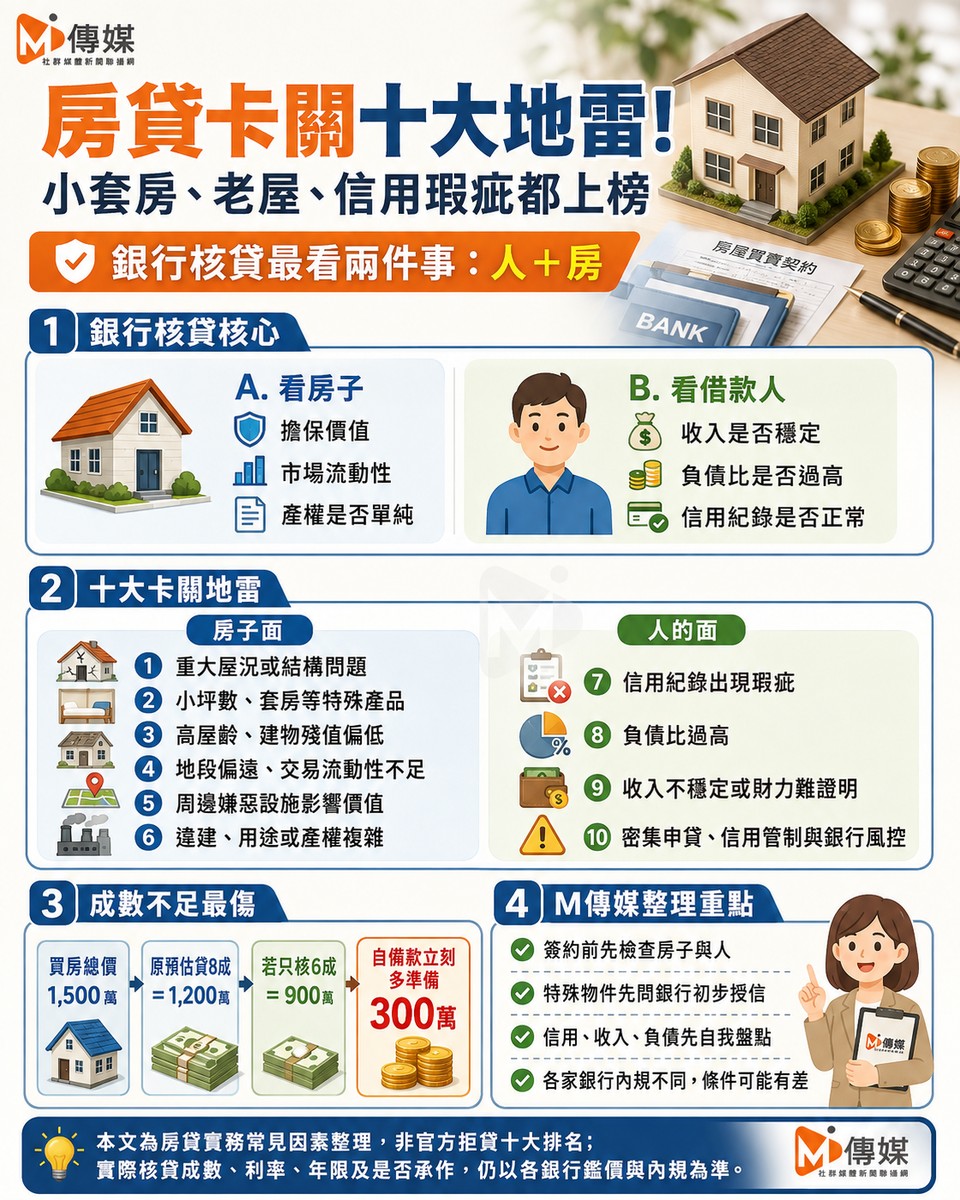
房貸卡關十大地雷!小套房、老屋、信用瑕疵都上榜 銀行核貸最看這兩件事

房貸卡關十大地雷!小套房、老屋、信用瑕疵都上榜 銀行核貸最看這兩件事

房貸卡關十大地雷!小套房、老屋、信用瑕疵都上榜 銀行核貸最看這兩件事 【M傳媒/綜合報導】   買房最怕合約簽了、頭期款準備好了,最後才發現銀行鑑價不足、貸款成數不如預期,甚至直接婉拒承作。實務上,銀行審核房貸時,並不是只看房價,而是同時評估「房子」與「人」兩大條件。   簡單來說,銀行主要在意兩件事:借款人有沒有穩定能力還錢,以及這間房子未來是否容易處分變現。 只要擔保品條件特殊、產權複雜,或借款人的收入、負債與信用出現問題...

不只新青安!公股銀嚴查房貸「假自住」 店面、辦公室列新查核重點

不只新青安!公股銀嚴查房貸「假自住」 店面、辦公室列新查核重點

文/謝曉菁 公股銀行房貸查核再升級,除了持續配合中央銀行及主管機關房市管制措施,今年也進一步強化內部風險控管,審慎因應房市過熱及投資型需求。除了鎖定自用、自住用途加強查核,最新重點更延伸至店鋪、辦公室等產品,若購屋人申貸時主張「自住使用」,貸款撥款後也將加強查核實際用途。 對此,房仲吳明翰指出,金融機構對房貸用途的貸後管理,不只新青安貸款的轉租、人頭戶問題,一般房貸若申貸時以「自住」取得較有利條件,實際使用卻與申貸用途不符,同樣可...