搜尋

任你搜索,樂屋世界

搜尋

關鍵字:房貸試算

一共有:56筆"房貸試算"結果被找到
排序方式:
轉貸利率少0.3%划算?專家:回本時間才是關鍵

轉貸利率少0.3%划算?專家:回本時間才是關鍵

轉貸利率少0.3%划算?專家:回本時間才是關鍵 【M傳媒/呂崑富(富哥)專欄】 房貸繳了幾年,看到別家銀行利率比較低,不少屋主就會考慮轉貸。尤其貸款還有800萬、1,000萬元以上,只要利率少個0.3%、0.5%,看起來就能省下一筆錢。 但轉貸要先結清原銀行貸款,再到新銀行重新辦理授信與抵押權設定,過程中會產生相關費用。 富哥提醒,房貸轉貸要比較的是實際省下多少利息,以及付出的成本多久能回收,不能只看銀行開出的利率。 利率少0.4% 800萬一年約省3.2...
房貸1000萬差46萬利息!本息平均月付穩 本金平均前期多繳9100元

房貸1000萬差46萬利息!本息平均月付穩 本金平均前期多繳9100元

房貸1000萬差46萬利息!本息平均月付穩 本金平均前期多繳9100元 【M傳媒/富哥專欄】 同樣貸款1,000萬元、30年、年利率2.5%,只要還款方式不同,30年總利息就可能差超過46萬元! 房貸最常見的是「本息平均攤還」,另一種則是「本金平均攤還」。前者每月負擔較穩定,後者前幾年繳得比較多,但本金下降速度快,總利息也比較省。 富哥表示,選房貸還款方式,重點放在家庭現金流。收入穩定、希望月付好掌握,可以選本息平均;手上資金比較充裕,希望加快還本金,...

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看

金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看 文/呂崑富(富哥) 以前辦房貸,從詢問利率、準備文件、送件、估價到對保,經常需要多次往返銀行。 現在部分流程已經開始數位化。 線上申請、數位身分驗證、自動估價模型、電子文件及產權線上查驗,都逐步進入金融與不動產服務。 科技讓流程更快,但房貸動輒數百萬、上千萬元,最後仍離不開銀行授信、風險管理與人工判斷。 一、線上申貸 少跑銀行成為新常態 數位金融最直接的改變,...

房貸差0.1%都是真金白銀!1500萬房子少貸1成 自備款直接多150萬

房貸差0.1%都是真金白銀!1500萬房子少貸1成 自備款直接多150萬

房貸差0.1%都是真金白銀!1500萬房子少貸1成 自備款直接多150萬 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長 買房談房貸,利率差0.1個百分點、貸款成數少一成,放到20年、30年的房貸裡,都是家庭現金流。 尤其房子已經簽約,最後才發現銀行核貸不足,買方可能得在短時間內多補數十萬甚至上百萬元自備款。 房貸最常見的幾個關鍵,包括核貸成數、利率結構、綁約期限及提前清償違約金。銀行前期口頭試算可以當參考,真正影響荷包的,仍以正式核...

AI搶進房仲業!三大品牌全面加速 從找房、配對一路做到房貸試算

AI搶進房仲業!三大品牌全面加速 從找房、配對一路做到房貸試算

AI搶進房仲業!三大品牌全面加速 從找房、配對一路做到房貸試算 【M傳媒/產業報導】 AI正在改寫房仲業的工作方式。 2026年大型房仲品牌持續擴大AI布局,應用範圍從教育訓練、房屋推薦、客戶配對,延伸到行情分析、房貸試算與內部工作流程。太平洋房屋成立「AI研究所」、信義房屋推動人機協作、永慶房屋發展「i特助」等房產科技,房仲業的科技競爭已經從單一工具走進第一線服務流程。 市場下一階段的競爭焦點,也逐漸從「誰手上的房源多」,擴大到誰能更快整...

AI鑑價可多貸 ? 2,000萬房只認1,700萬,買房最怕「自備款黑洞」提前曝光

AI鑑價可多貸 ? 2,000萬房只認1,700萬,買房最怕「自備款黑洞」提前曝光

AI鑑價可多貸 ? 2,000萬房只認1,700萬,買房最怕「自備款黑洞」提前曝光  【M傳媒/綜合報導】 房價談到2,000萬元,不代表銀行也認2,000萬元。 如果銀行最後只鑑價1,700萬元,即使貸款成數同樣抓8成,可貸金額也只有1,360萬元。原本以成交價估算只要準備400萬元自備款,最後可能直接拉高到640萬元,資金缺口多出240萬元。 這也是房貸市場最常見的風險之一:買方先把價格談好了,最後才發現銀行不認這個價。 金融機構近期導入「智能AI鑑價平台」,利用大型語...

中壢房仲掀AI風潮 買房先試算成新趨勢

中壢房仲掀AI風潮 買房先試算成新趨勢

來源:木龍房地先生提供商傳媒|記者金政美/桃園報導買房第一步,究竟是先上網找房,還是先了解自己適合買多少總價的房子?近年房價、房貸利率、銀行鑑價與家庭財務規劃,成為購屋族愈來愈重視的問題,尤其對首購族而言,真正該考量的早已不只是「喜不喜歡這間房」,而是買下之後,每月房貸是否會壓垮家庭生活。面對購屋市場轉變,中壢房仲「木龍房地先生」提出「先試算、再買房」的新觀念,透過「快速找房便利網」及AI智能試算工具,整合房貸試算、購屋能力、房地合一...

2026 實價登錄實戰攻略:善用「議價率」與大數據圖表,精準掌握成交行情...

2026 實價登錄實戰攻略:善用「議價率」與大數據圖表,精準掌握成交行情...

在房價居高不下的時代,買房與賣房無疑是人生最重要的財務決策之一。對買方而言,最深層的焦慮莫過於「害怕買貴」、「摸不透賣方開價背後的水分」與「不知該如何合理出價」;對賣方來說,如何擬定一個既具市場競爭力、又能實現理想收益的開價,同樣需要客觀且精準的行情數據作為後盾。自政府推動「實價登錄 2.0」以來,不動產成交價格的透明度已有顯著提升。然而,許多人在使用傳統政府網站或一般房訊平台時,經常面臨資訊過於零碎、缺乏區域市場脈絡,或是因數據遞延與...

買房財務規劃全攻略:如何善用「AI房貸試算」精準評估可貸額度與每月還款?

買房財務規劃全攻略:如何善用「AI房貸試算」精準評估可貸額度與每月還款?

在購屋過程中,「財務規劃」往往是決定能否順利買房的最關鍵一步。傳統看房流程中,許多人在房屋網站看到心儀物件時,常需要另外打開試算工具或 Excel,手動輸入房屋總價、自行猜測貸款成數與利率,才能推算需要準備多少自備款以及每月還款金額。這種資訊斷層不僅耗時,買方若對銀行鑑價與貸款條件缺乏概念,更可能面臨簽約後才發現自備款不足的財務風險。為了解決這個看房與申貸之間的資訊痛點,樂屋網與第一銀行展開跨界合作推出「AI 房貸試算」功能,將房貸試算服務直...

2026年7月房貸利率總整理|官方平均2.322% 公股、民營銀行與新青安3.0...

2026年7月房貸利率總整理|官方平均2.322% 公股、民營銀行與新青安3.0...

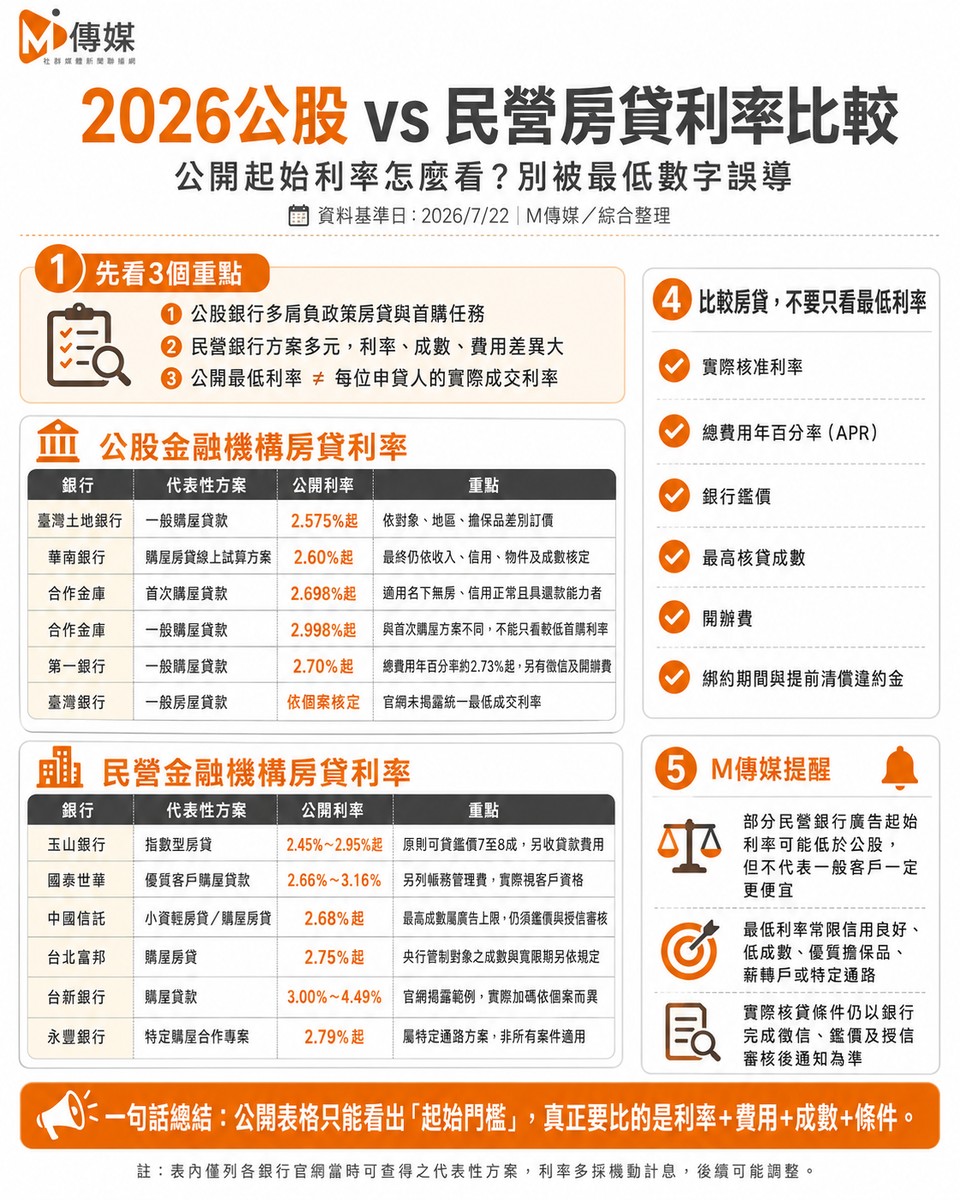
2026年7月房貸利率總整理|官方平均2.322% 公股、民營銀行與新青安3.0一次看 文/M傳媒房產中心 2026年買房,除了房價與自備款,房貸利率、銀行鑑價及實際核貸成數,也成為購屋人最關心的問題。 中央銀行公布的五大銀行新承做購屋貸款統計顯示,2026年5月平均利率為2.322%。這項數字是臺灣銀行、土地銀行、合作金庫、第一銀行及華南銀行當月所有新承做購屋貸款的加權平均,不等於每位申請人都能取得2.322%的房貸。 目前各銀行官網公開的一般購屋貸款方案...