- 發布:2026年10月19日
- 10人觀看
預售屋交易真相系列-1 「只剩最後3戶」成預售屋搶購話術!代銷5句熱銷說法 假成交、假限量恐踩法律紅線 【M傳媒/房產中心報導】 預售屋接待中心經常透過銷售進度、熱門戶別及限時優惠,增加購屋者的成交意願。「今天賣掉10戶」、「只剩最後3戶」、「剛好有人退訂」等說法,容易讓買方產生搶購壓力。 M傳媒整理5句常見熱銷話術,提醒購屋族區分實際成交、預約保留與銷售宣傳,避免因資訊落差倉促下訂。 已賣10戶、只剩3戶 銷售數字有不同意思 「今天已經...

任你搜索,樂屋世界
預售屋交易真相系列-1 「只剩最後3戶」成預售屋搶購話術!代銷5句熱銷說法 假成交、假限量恐踩法律紅線 【M傳媒/房產中心報導】 預售屋接待中心經常透過銷售進度、熱門戶別及限時優惠,增加購屋者的成交意願。「今天賣掉10戶」、「只剩最後3戶」、「剛好有人退訂」等說法,容易讓買方產生搶購壓力。 M傳媒整理5句常見熱銷話術,提醒購屋族區分實際成交、預約保留與銷售宣傳,避免因資訊落差倉促下訂。 已賣10戶、只剩3戶 銷售數字有不同意思 「今天已經...
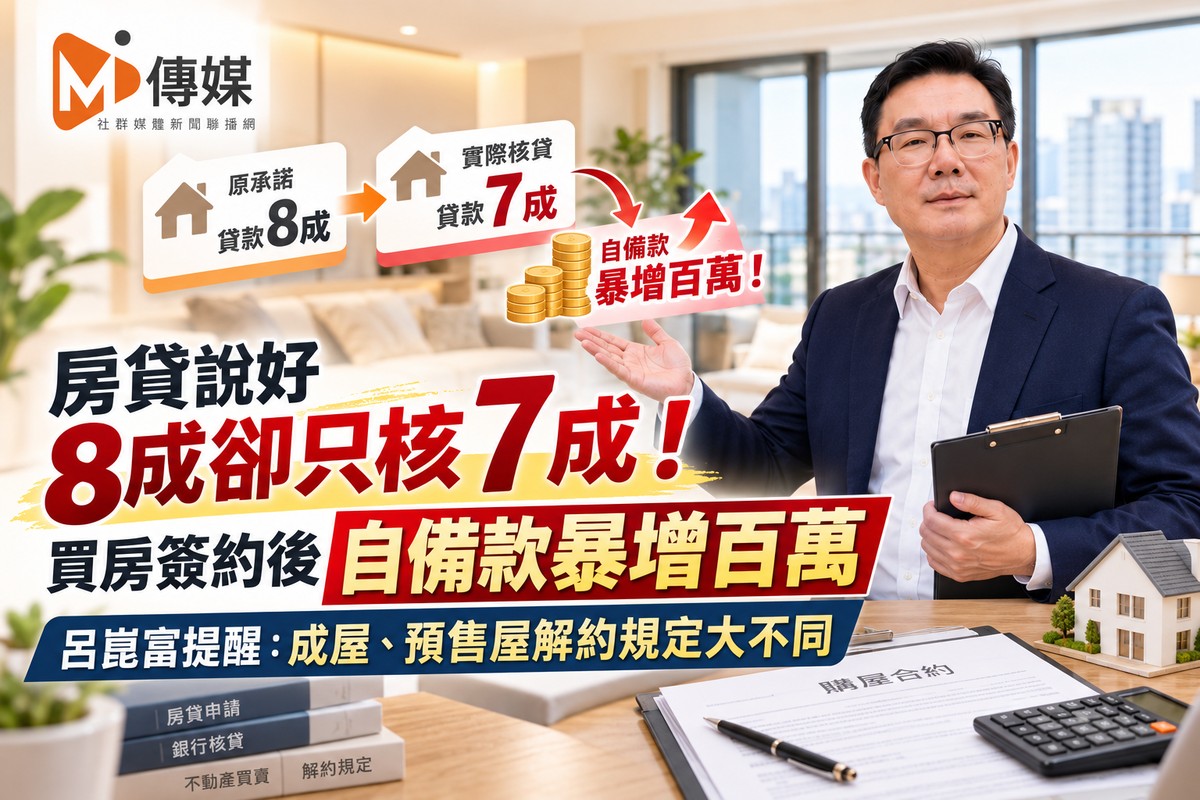
房貸說好8成卻只核7成!買房簽約後自備款暴增百萬 呂崑富提醒:成屋、預售屋解約規定大不同 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人 買房最怕的情況之一,就是簽約前銀行初步評估可以貸款8成,正式申請後卻只核准7成,原本準備好的自備款突然出現上百萬元缺口。 以總價1,500萬元的住宅為例,原本預計貸款8成,可取得1,200萬元;若銀行最後只核貸7成,實際貸款剩下1,050萬元,買方就必須額外準備150萬元。 富哥提醒...
文/謝曉菁 攝影/黃威彬 台灣經濟成長、薪資數據屢創新高,為何不少上班族仍覺得生活愈來愈吃緊,甚至離買房目標愈來愈遠?財經專家林希又(雪寶)於Podcast節目《Snow Talk》指出,問題不只在於薪水高低,更在於有沒有累積資產。根據節目引用的主計總處家庭財富統計,2021年台灣最富有的20%家庭,財富約為最底層20%家庭的67倍,較30年前不到17倍的差距明顯擴大。當房價等資產價格上漲,已持有資產者與仰賴薪水生活的民眾,財富累積速度也可能逐漸拉開。 主計總處...
第一金人壽攜手中國信託銀行推出新臺幣利率變動型終身壽險「第一金讚」與「金旺旺」。(圖/第一金人壽提供)商傳媒|記者林展鴻/綜合報導「第一金讚」、「金旺旺」強化資產規劃與跨世代傳承布局 多元繳費與彈性保障設計 回應高齡化社會需求台灣正式邁入超高齡及少子化社會,資產規劃與財富傳承日益受到重視。在AI相關產業帶動下,根據《自由時報》引用財經資訊平台《MarketCapWatch》的最新統計,台灣股票總市值約達5.3兆美元,躍居全球第4大,超越印度、英...
文/謝曉菁 攝影/黃威彬 老屋想重建,不一定得靠建商,但地主真的有能力自己推動都更嗎?行政院日前通過《都市更新條例》修正草案,提出「都更第三條路」,希望透過全案管理、信用保證及容積獎勵等措施,協助地主自主更新。不過,房市趨勢專家李同榮提醒,即使政府提出每戶最高600萬元的信用保證構想,也不代表直接發給住戶600萬元,更不等於銀行一定核貸。自主都更要真正走得通,仍須跨越整合、專業、融資、分配及安置五大難關。 李同榮今(12日)指出,行政院於...
房市政策持續調整 自住客回歸三件事判斷:還款能力、居住需求、長期持有 文/群洋國際地產集團董事長 張惠山(山哥) 近年房市政策變化速度加快,從央行選擇性信用管制、新青安,到第二戶貸款成數調整,都直接影響購屋族的資金安排。對真正有居住需求的家庭而言,政策會改變貸款條件,最終能否買房,仍要回到家庭本身的財務與居住需求。 山哥認為,自住購屋可以先掌握三件事:還款能力、實際居住需求、長期持有能力。這三項條件穩定,比追著政策變化決定買賣...
個人自地自建也能辦建築融資!建經公司扮整合角色 專家:先算三筆帳再開工 【M傳媒/綜合報導】 手上已經有土地,想自己蓋透天、電梯住宅或小型集合住宅,很多人第一個遇到的問題不是設計,而是資金。 事實上,個人自地自建可以向銀行申請建築融資,也可以透過建經公司協助整合融資、信託、工程管理及銀行送件。不過,建經公司本身不是放款單位,真正決定核不核貸、核多少金額的,仍然是銀行。 個人地主可申請建築融資 銀行公開方案已納入自然人 銀行建...
金融科技改變房貸流程|線上申貸、AI估價、電子產權憑證3大應用一次看 文/呂崑富(富哥) 以前辦房貸,從詢問利率、準備文件、送件、估價到對保,經常需要多次往返銀行。 現在部分流程已經開始數位化。 線上申請、數位身分驗證、自動估價模型、電子文件及產權線上查驗,都逐步進入金融與不動產服務。 科技讓流程更快,但房貸動輒數百萬、上千萬元,最後仍離不開銀行授信、風險管理與人工判斷。 一、線上申貸 少跑銀行成為新常態 數位金融最直接的改變,...
老屋續住還是換屋?專家說「結構安全」是關鍵,但現實是:你根本沒得選! 【M傳媒/綜合報導】 台灣老屋愈來愈多,屋主面對的已經不只是房價漲跌,而是「這間房還適不適合繼續住」。 《住展》日前邀請地政士蕭琪琳與建築安全專家戴雲發討論中古屋續住與換屋,從生活機能、屋齡、都更條件、換屋資金及家庭週期等面向分析,最後將「結構安全」列為重要判斷基礎。 這項原則很清楚。房屋經專業評估確認安全,屋主可以把修繕、生活需求與財務條件一起納入續住評估...
買房最怕情緒上頭!2000萬殺到1800萬未必撿便宜 他揭5種心理陷阱 文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長 房子開價2,000萬元,最後殺到1,800萬元,帳面少了200萬元,很容易讓買方產生「買到便宜」的感覺。附近同類型住宅實際成交行情若只有1,700萬元,這筆交易仍高出市場行情100萬元。 買房動輒上千萬元,很多人研究房價、利率與貸款,最後影響成交決定的卻可能是自己的情緒。富哥指出,行為財務學中的錨定效應、損失趨避、從眾效應、確認...
