搜尋

任你搜索,樂屋世界

搜尋

關鍵字:貸款申請

一共有:99筆"貸款申請"結果被找到
排序方式:
泰國GH銀行推2.6%超低房貸利率 助民眾減輕購屋負擔

泰國GH銀行推2.6%超低房貸利率 助民眾減輕購屋負擔

商傳媒|簡明心/綜合外電報導泰國政府住房銀行(Government Housing Bank,GH Bank)近日推出「全民安居PLUS」貸款方案,提供最低 2.60% 的優惠房貸利率,協助民眾更容易實現購屋夢想。這項方案適用於總價不超過 300 萬泰銖的房屋,申請期限至 2030 年 12 月 30 日,或直到核貸預算用罄為止。 根據報導,該貸款方案旨在降低民眾購屋門檻,並同時支持泰國房地產市場與整體經濟發展。符合資格的申請人,可享最長達 40 年的還款期限。若貸款 100 萬泰銖,初期每月最低還款...
Meta AI助理爆隱私漏洞 Muse分享功能釀禍外洩用戶數據

Meta AI助理爆隱私漏洞 Muse分享功能釀禍外洩用戶數據

圖/示意圖商傳媒|責任編輯/綜合外電報導社群媒體巨頭 Meta Platforms(以下簡稱 Meta)旗下的人工智慧(AI)助理「Muse AI Agent」近日被發現存在嚴重隱私漏洞。這款以提供對話互動為主要功能的 AI助理,其「分享」功能所生成的網路連結,竟可能導致用戶的敏感私密資訊外洩。目前 Meta 已緊急停用該功能。 根據《Futurism》報導,資安公司 Claroc 的研究人員揭露了這項漏洞。Muse AI助理會為用戶分享的聊天內容產生網路連結,這些連結包含 AI 生成的聊天標題和一串隨...

赴美建立信用紀錄七關鍵:掌握原則避免財務陷阱

赴美建立信用紀錄七關鍵:掌握原則避免財務陷阱

圖/本報資料庫商傳媒|吳承岳/台北報導對於計畫前往美國的民眾而言,建立並維護良好的信用紀錄是至關重要的財務一環。一份新發布的美國消費者指南指出,即使是初來乍到者,也能透過理解美國信用體系的運作方式,有效避免常見錯誤,確保未來的財務穩健。 根據《NRI Affairs》報導,官方指南強調,建立信用紀錄並非必須支付利息,只要準時全額繳清信用卡帳單,並確保帳戶活動與還款狀況皆有回報給信用報告機構,就能有效建立還款歷史。這點對初抵美國的民眾來說,是理解...

假買方真奪屋!出價乾脆、頭期款照付也可能是陷阱 山哥教你守住3道防線

假買方真奪屋!出價乾脆、頭期款照付也可能是陷阱 山哥教你守住3道防線

假買方真奪屋!出價乾脆、頭期款照付也可能是陷阱 山哥教你守住3道防線 【M傳媒/綜合報導】 房子有人出價乾脆、議價快速,甚至頭期款也準時支付,看起來像理想買方,賣方仍要把交易程序一道一道走完。 房產專家張惠山(山哥)提醒,警方近年持續示警「假買方真奪屋」型不動產詐騙。這類案件最危險的地方,在於交易前半段可能完全正常,真正風險往往出現在過戶、抵押與尾款交付階段。 台北市警局公開整理的房產詐騙案例指出,詐騙集團可能鎖定沒有房貸、抵押...

美國房貸利率升至7.4% 創2023年底來新高 購屋負擔增

美國房貸利率升至7.4% 創2023年底來新高 購屋負擔增

圖/本報資料庫商傳媒|方承業/綜合外電報導美國30年期固定房貸利率已攀升至7.4%,創下自2023年11月以來的最高水準。隨著借貸成本持續走高與房價居高不下,美國房地產市場面臨更大壓力,購屋對一般民眾而言更顯困難。 根據美國房貸巨頭房地美(Freddie Mac)於週四(10月8日)公布的數據,30年期固定房貸的平均利率已達7.4%,高於前一週的7.28%,並遠高於去年同期的6.3%。此利率水準已接近自2003年以來最高的借貸成本。早在今年2月,房貸利率曾一度跌破6%,當時曾引發市...

聯徵分數養成術|信用卡別刷太滿、負債先降!專家:買房前把這個顧好

聯徵分數養成術|信用卡別刷太滿、負債先降!專家:買房前把這個顧好

聯徵分數養成術|信用卡別刷太滿、負債先降!專家:買房前把這個顧好 【M傳媒/呂崑富(富哥)專欄】 準備買房,很多人先算頭期款、房貸月付,卻忽略銀行還會檢查一項看不到的資產,就是「信用」。 聯徵中心的個人信用評分介於200至800分,主要參考過去繳款情況、負債程度、負債型態、近期資金需求及信用往來時間等資料。這個分數會成為銀行評估房貸核准、額度及利率的參考,但不是銀行決定房貸的唯一標準。 富哥提醒,信用不是申請房貸前一個月才開始整理,而...

尷尬的五十歲

尷尬的五十歲

文/住展雜誌/主筆室 攝影/黃威彬 8月1日,青安3.0正式上路。新制要求申貸人未滿50歲,另設所得、房屋總價、自住及一生限貸一次等條件;新婚與育兒家庭提高貸款額度,申貸年齡加核貸年限則不得超過80年。 行政院說,青安3.0要「回歸青年」,又因國人晚婚、購屋時間延後,將40至49歲納入。 然而,《青年基本法》把青年原則上定為18歲至35歲;其他政策雖可依實際需要另訂範圍,行政院列舉的現行方案大致也在15歲至45歲之間。青安資格延伸至49歲,並不違法,卻已大...

房貸核貸不如預期怎麼辦?專家提醒簽約前先留兩道防線

房貸核貸不如預期怎麼辦?專家提醒簽約前先留兩道防線

央行6月理監事會維持現行房市信用管制措施,未再加碼管制,但在既有規範下,銀行仍會依房屋鑑價、借款人收入、負債及還款能力等條件個別審核。安新建經經理張桃生表示,對一般購屋族而言,目前較需要注意的並非政策進一步緊縮,而是「預期可貸金額」與銀行最終核貸結果可能出現落差,包括鑑價低於成交價、核貸成數未達預期,或個別銀行審核條件不同,都可能使買方臨時增加自備款。   張桃生指出,銀行初步評估不等於正式核貸,最終額度仍會依房屋鑑價與個人收...

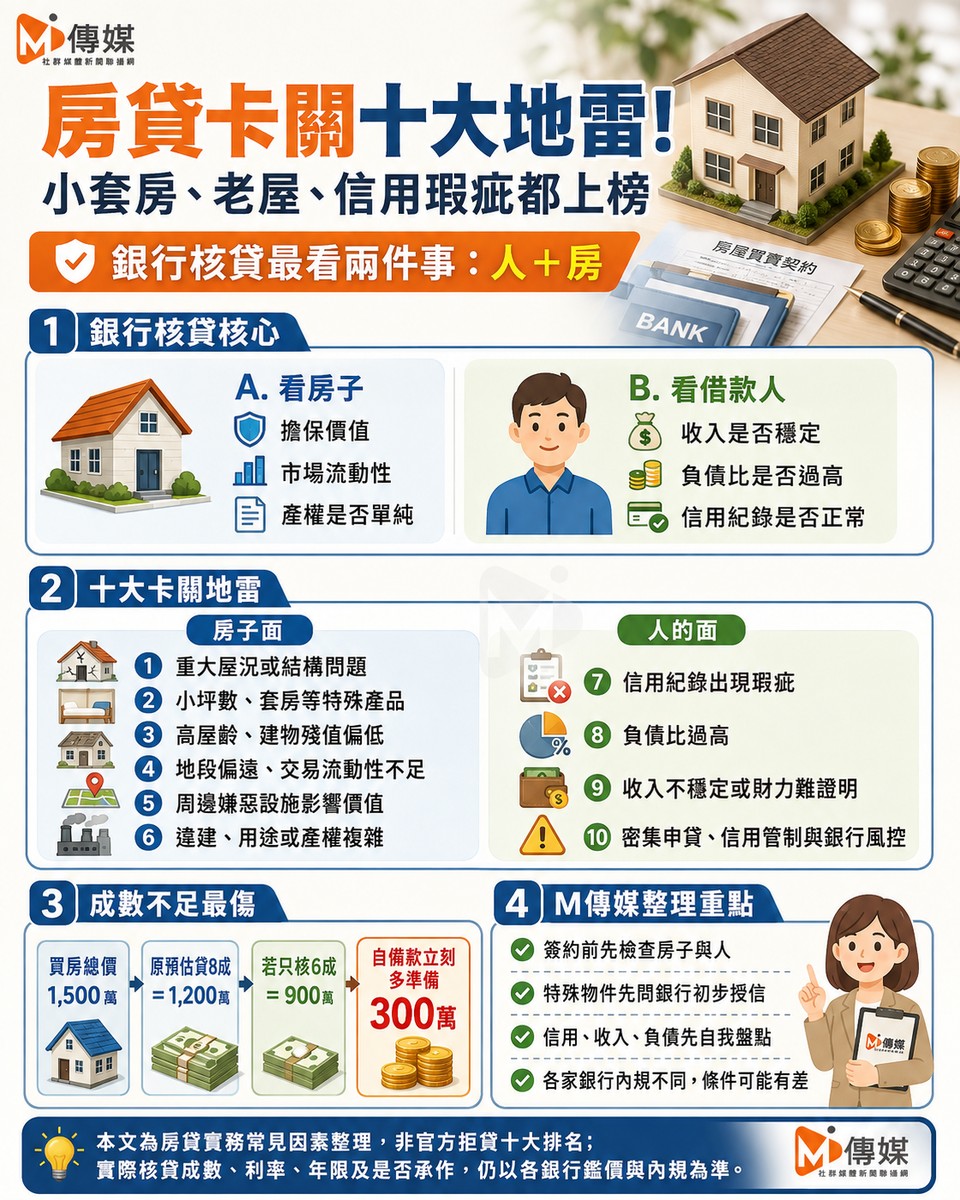
房貸卡關十大地雷!小套房、老屋、信用瑕疵都上榜 銀行核貸最看這兩件事

房貸卡關十大地雷!小套房、老屋、信用瑕疵都上榜 銀行核貸最看這兩件事

房貸卡關十大地雷!小套房、老屋、信用瑕疵都上榜 銀行核貸最看這兩件事 【M傳媒/綜合報導】   買房最怕合約簽了、頭期款準備好了,最後才發現銀行鑑價不足、貸款成數不如預期,甚至直接婉拒承作。實務上,銀行審核房貸時,並不是只看房價,而是同時評估「房子」與「人」兩大條件。   簡單來說,銀行主要在意兩件事:借款人有沒有穩定能力還錢,以及這間房子未來是否容易處分變現。 只要擔保品條件特殊、產權複雜,或借款人的收入、負債與信用出現問題...

央行管制「三大成效」顯現!第三季房市走勢曝光:多頭熄火、回歸剛性買盤

央行管制「三大成效」顯現!第三季房市走勢曝光:多頭熄火、回歸剛性買盤

隨著中央銀行持續加大選擇性信用管制的力道,加上金融機構面臨不動產放款滿水位警戒,過去幾年過熱的房市多頭理性降溫。最新第三季房市數據與市場氛圍顯示,資金流向已出現結構性轉變,投資客預期心理大幅冷卻,市場逐步回歸「剛性自住買盤」。本文將客觀解析央行管制帶來的三大成效、第三季房市「軟著陸」的總體走勢,並為具備首購與新青安政策保護傘的消費者,提供精準的選屋與財務避險建議。※本文資訊與市場分析僅供參考,不構成投資及購買建議。相關細節(如價格、工...