囤房稅2.0房東節稅術|44萬公益出租人+11.6萬包租代管 三稅優惠一次看
文/日盈不動產|社會住宅包租代管
囤房稅2.0上路後,房東手上的房子怎麼使用,稅負差距愈來愈明顯。
一般非自住住家用房屋,目前法定房屋稅率為 2%至4.8%,六都多採較高的差別稅率。房屋如果長期空著、沒有有效出租,持有成本自然往上增加。
反過來說,房東如果把房子拿出來合法出租,加入社會住宅包租代管,或符合公益出租人資格,就有機會享有 所得稅、房屋稅、地價稅 等優惠。
小編直接幫大家整理。
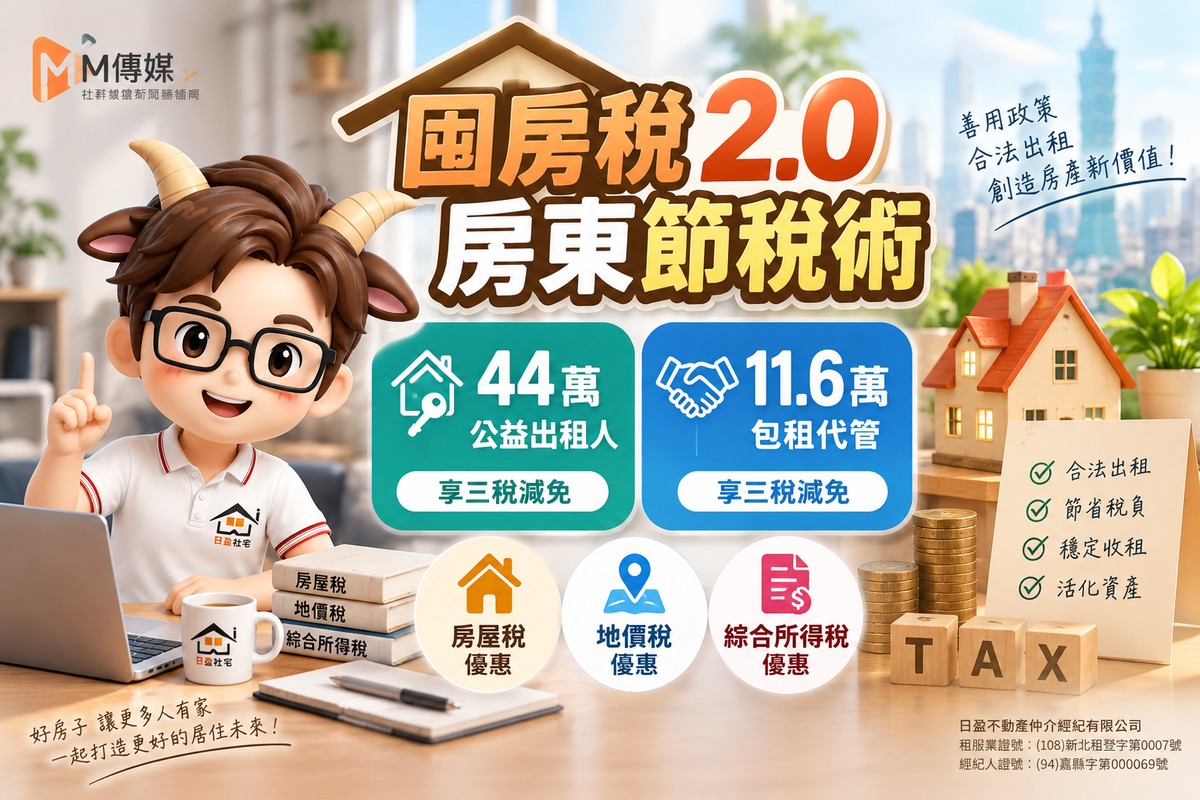
公益出租人已超過44萬戶
國土署統計,2025年申報2024年度綜合所得稅時,享有公益出租人所得稅優惠的房東已達 44萬960戶。
前一年約26萬戶,一年增加超過18萬戶,增幅約 69.3%。
社會住宅包租代管部分,截至2026年7月底,有效契約已達 11萬6,390戶。
這兩組數字統計期間與制度不同,不能直接相加算成同一群房東,但可以看出一個趨勢:愈來愈多房東開始把出租納入政府制度。
月租2萬元 包租代管一年應稅所得只剩2.4萬
房東參加社會住宅包租代管,每屋每月租金收入最高可享 1萬5,000元免稅額。
超過1.5萬元的部分,如果沒有逐項提出費用憑證,還可以再扣除 60%必要費用。
以月租2萬元來算:
全年租金收入:24萬元
全年免稅額:18萬元
剩餘:6萬元
再扣除60%必要費用:3.6萬元
最後實際列入租賃所得只有:
2.4萬元
同樣一年收租24萬元,一般出租與包租代管的應稅所得差距可以相當明顯。
申報代號要填對 51R、74S、74G別搞混
報稅時,不同出租身分有不同申報代號。
社宅包租:51R
社宅代管:74S
公益出租人:74G
公益出租人同樣享有每屋每月最高1.5萬元免稅額,但超過部分如果沒有逐項舉證,目前必要費用標準是 43%。
社會住宅包租代管則是超額部分可扣 60%必要費用。
兩種制度都有優惠,但計算方式不完全相同。
房屋稅最高4.8% 公益出租可降到1.2%
房屋稅2.0之後,一般非自住房屋法定稅率最高可到 4.8%。
公益出租人符合規定時,房屋稅可按 **1.2%**優惠稅率課徵,土地也可依規定申請地價稅 **2‰**優惠。
社會住宅包租代管則依各地方政府自治規定辦理優惠。
以台北市為例,符合規定的社宅包租代管房屋,房屋稅最低可按 **1%**課徵,地價稅可減徵80%。
對持有多戶住宅的房東來說,這筆差距就很有感。
修繕、保險也有補助
加入包租代管,除了稅務優惠,還有修繕與居家安全相關補助。
目前第五期計畫中:
一般戶包租:每年修繕最高1萬元
一般戶代管:每年最高8,000元
弱勢戶包租:每年最高1.5萬元
弱勢戶代管:每年最高1萬元
另外還有居家安全保險等補助,實際金額則依方案與申請資格辦理。
對房東而言,這些補助雖然不是一筆大錢,但長期出租碰到冷氣、水電、熱水器與設備維修時,多少都能分擔一部分成本。
包租代管朝25萬戶前進
政府目前規劃,2032年社會住宅包租代管目標達 25萬戶。
未來民間空餘屋會持續成為社會住宅的重要來源,房東也會有更多機會透過包租代管、公益出租人與一般合法出租,選擇適合自己的出租方式。
小編畫重點
囤房稅2.0之後,房子「怎麼用」直接影響一年要繳多少稅。
長期空屋、一般出租、公益出租人、社會住宅包租代管,各自都有不同的房屋稅、地價稅與租賃所得規則。
對房東最實際的算法,不只看每個月租金多少,而是一起算:
租金收入+所得稅+房屋稅+地價稅+修繕成本+管理成本。
有些房子一般出租租金看起來比較高,但扣掉稅與管理成本後,實際淨收益未必差很多。
把整筆帳算清楚,再決定要不要加入包租代管,才是房東最實際的做法。
囤房稅2.0、社會住宅包租代管、包租代管、公益出租人、房東節稅、房屋稅4.8%、房屋稅1.2%、地價稅2‰、租賃所得稅、租金免稅額、1.5萬元免稅、51R、74S、74G、包租代管第五期、修繕補助、台北包租代管、新北包租代管、雙北房東、台北房東、新北房東、租金補貼、社宅房東、合法出租、租屋管理、日盈不動產
【日盈不動產|社會住宅包租代管】