- 發布:2026年10月27日
- 327人觀看
離婚分產注意!土地增值稅「暫不課徵」非免稅 原地價追溯原點恐釀大失血 【M傳媒/綜合報導】 當配偶離婚或一方死亡,除了處理財產分配問題,名下土地移轉涉及的稅務更不能忽略,小心「延後繳稅」變成日後大失血!澎湖縣政府稅務局近期特別提出警示,民眾因離婚或一方死亡而行使《民法》「剩餘財產差額分配請求權」取得土地時,雖然可申請「暫不課徵」土地增值稅,但這僅是延後課稅而非免稅。未來若將土地轉售第三人,計算土增稅的「原地價」將追溯至原配偶最初...

任你搜索,樂屋世界
離婚分產注意!土地增值稅「暫不課徵」非免稅 原地價追溯原點恐釀大失血 【M傳媒/綜合報導】 當配偶離婚或一方死亡,除了處理財產分配問題,名下土地移轉涉及的稅務更不能忽略,小心「延後繳稅」變成日後大失血!澎湖縣政府稅務局近期特別提出警示,民眾因離婚或一方死亡而行使《民法》「剩餘財產差額分配請求權」取得土地時,雖然可申請「暫不課徵」土地增值稅,但這僅是延後課稅而非免稅。未來若將土地轉售第三人,計算土增稅的「原地價」將追溯至原配偶最初...
文/謝曉菁 土地借名登記在親友名下,原持有人過世後,繼承人透過法院判決取回土地,也別忘了繳土地增值稅!雲林縣稅務局分享一宗案例,一名男子生前將土地借名登記在哥哥名下,過世後由配偶提起訴訟,法院判決哥哥應將土地移轉給繼承人。不過,稅務局指出,由於繼承人取得的是返還土地的債權請求權,而非直接繼承土地所有權,因此辦理土地移轉時,仍須依法申報並課徵土地增值稅。 雲林縣稅務局說明,民眾林小姐的先生於2017年間買賣取得土地,並借名登記在哥哥名下...
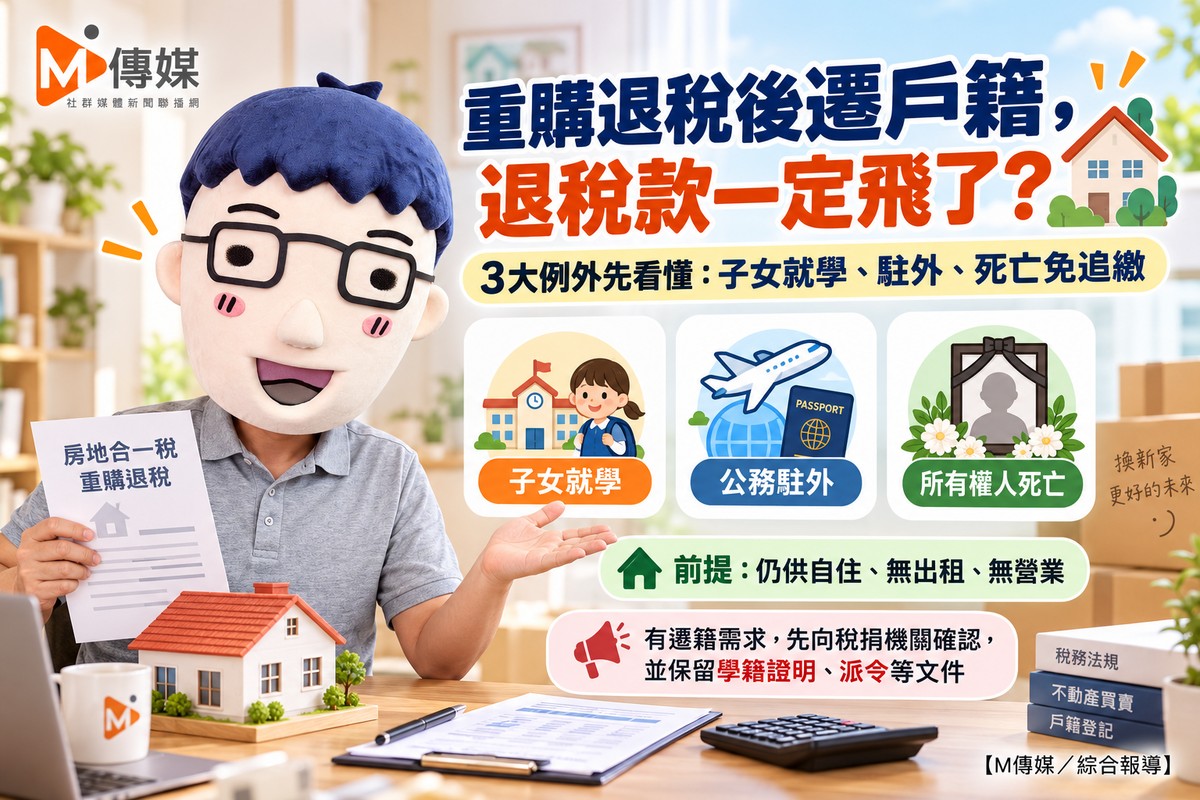
重購退稅後遷戶籍,退稅款一定飛了?稅務局揭3大例外:子女就學、駐外、死亡免追繳 【M傳媒/綜合報導】 申請土地增值稅重購退稅後,五年內遷出戶籍,退稅款一定會被追回嗎? 台南市稅務局表示,原則上重購土地在五年列管期間內應維持設籍及自住,但若因子女就學、公務派駐國外、土地所有權人死亡等三個例外原因而遷出戶籍,經查明房屋仍作自用住宅使用,且無出租或營業,可免追繳原退還稅款。 五年列管期 這些行為會觸發追繳 稅務局說明,土增稅重購退稅設...
法拍土地增值稅由誰繳!法院先扣稅再分配拍賣款 農地符合條件可免課、30天申請期限要注意 【M傳媒/房產中心報導】 透過法院拍賣取得土地,除了準備投標資金,土地增值稅的繳納方式也是重要交易事項。 花蓮縣地方稅務局10月14日提醒,法拍土地的土地增值稅,納稅義務人仍是原土地所有權人,但實際稅款由法院直接從拍定價款中代為扣繳,原地主與拍定人均無須另行辦理土地增值稅移轉現值申報。 此外,法拍農地若符合農業使用規定,可以申請不課徵土地增值稅...
同婚家庭租稅權益再擴大|配偶父母比照直系親屬 地價稅2‰、土增稅10%都能適用 【M傳媒/綜合報導】 同性婚姻家庭的租稅權益再擴大。 財政部2026年7月23日發布解釋令,明定同性婚姻關係一方當事人,與另一方的直系血親及直系血親之配偶,可比照直系親屬適用房屋稅、土地稅及部分所得稅優惠規定。花蓮縣地方稅務局表示,這項放寬讓同性婚姻家庭在自用住宅土地稅優惠上,與異性婚姻家庭採相同親屬認定標準。 配偶父母設籍也可納入自住認定 例如甲、乙為同性婚...
文/謝曉菁 攝影/黃威彬 賣掉舊屋、買進新屋,成功申請土地增值稅重購退稅,仍可能遭追繳!台中市政府地方稅務局提醒,因重購自用住宅用地,經核准退還土地增值稅後,仍須遵守「5年列管」規定。若在期限內再次移轉土地,或將住宅用地改作其他用途,恐遭追繳原先退還的稅款,換屋族不可輕忽。 台中市地方稅務局指出,依土地稅法相關規定,土地所有權人出售自用住宅用地後,符合條件並重購自用住宅用地者,可申請退還出售土地時繳納的土地增值稅。不過,退稅核准並不...
股房稅收兩樣情!證交稅連14紅、房市3稅分化 土增稅契稅9月雙位數成長 【M傳媒/綜合報導】 台股火熱,房市仍在盤整,最新稅收數字也呈現明顯差異。 財政部昨(13)日公布2026年9月全國賦稅收入統計,9月總稅收4,965億元、年增19.6%;前9月累計達3兆5,714億元、年增24.4%,雙雙創同期新高。股市方面,證券交易稅9月實徵534億元、年增71.2%,寫下連續14個月正成長,但受到成交量降溫影響,已連續3個月月減。 房市相關稅收則呈現分化。9月土地增值稅、契稅分別...
【繼承重劃土地再出售 不適用土增稅減徵40%!稅務局:繼承登記就算第一次移轉】 M傳媒/綜合報導 繼承重劃土地後再出售,不能享有土地增值稅減徵40%的優惠!彰化縣稅務局提醒,這項優惠限於土地重劃後第一次移轉,繼承人辦理繼承登記,也算一次移轉;之後再將土地出售或移轉給他人,已是第二次移轉,不適用減徵規定。 稅務局表示,經重劃的土地,在重劃後第一次移轉時,可享有土增稅減徵40%的優惠。判斷能否適用,關鍵在於土地重劃後的移轉順序,並非只看繼承...
換屋族注意!買地上權住宅不能退土增稅 稅捐處揭關鍵 【M傳媒/高雄報導】 換屋族出售自用住宅、繳了土地增值稅後,想申請重購退稅,但若新買的是「地上權住宅」,恐怕會失望。高雄市稅捐稽徵處表示,日前接獲民眾詢問,因換屋需求出售自用住宅房地、繳納土地增值稅後,若改買地上權住宅,可否申請土地增值稅重購退稅?答案是不行。 土增稅核心要件:「自用住宅用地」 稅捐處說明,土地增值稅重購退稅的立法目的,是為避免民眾在出售土地時,因繳納土地增值稅...
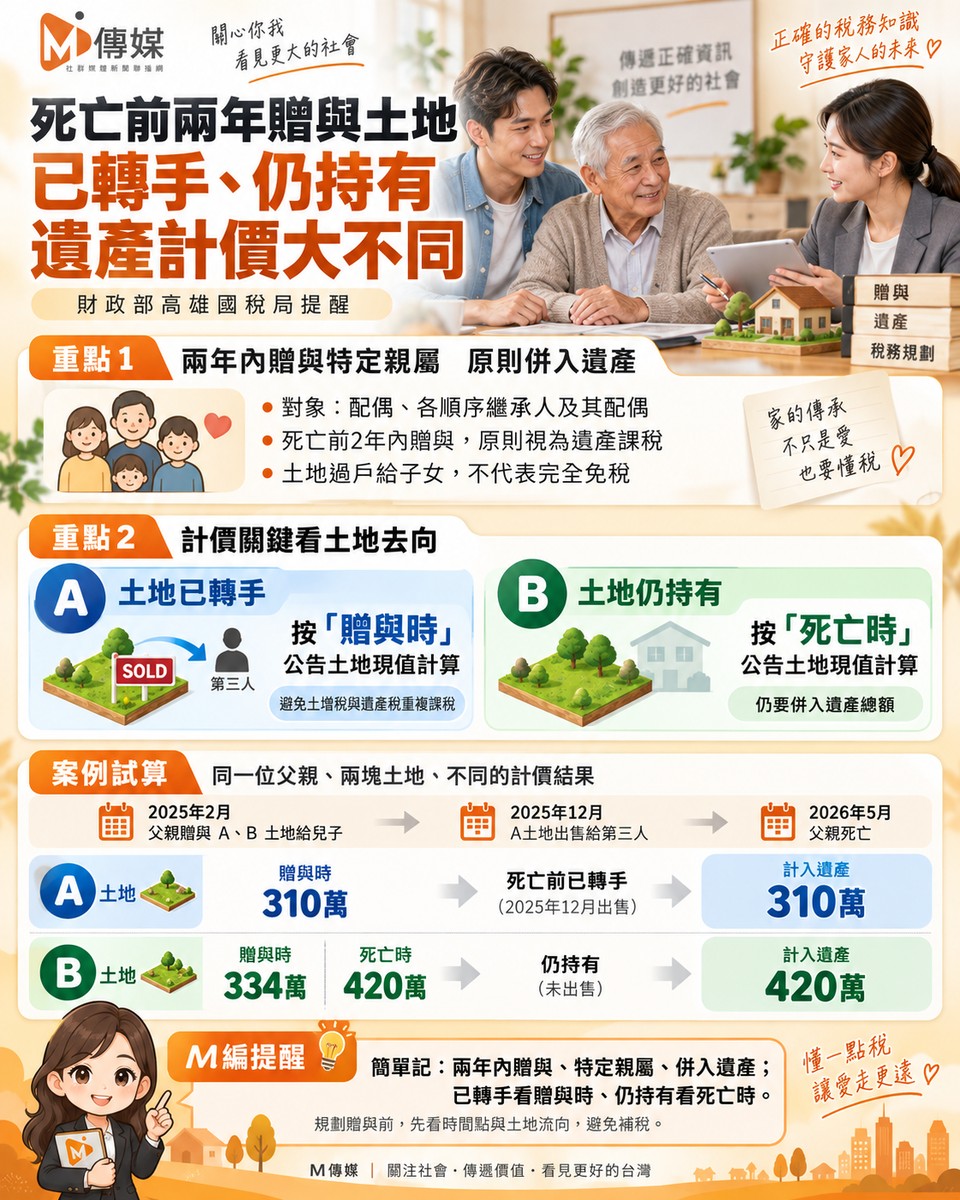
死亡前兩年贈與土地 已轉手、仍持有 遺產計價大不同 財政部高雄國稅局提醒,被繼承人死亡前兩年內贈與特定親屬的土地,原則上都要併入遺產課稅,但土地已轉手或仍持有,計入遺產價值的算法有別。 重點一:死亡前兩年內贈與特定親屬 原則上併入遺產 依《遺產及贈與稅法》規定,被繼承人死亡前兩年內,如果將財產贈與配偶、各順序繼承人及其配偶等特定親屬,死亡時仍視為被繼承人的遺產,須併入遺產總額課稅。 也就是說,父母生前將土地贈與子女,即使子女之...
