- 發布:2026年08月31日
- 30人觀看
文/謝曉菁 共有土地辦理分割,不僅僅是重新分配土地,也可能產生稅負。新竹縣政府稅務局提醒,共有土地分割後,如果各所有權人分得的土地價值與分割前持有價值出現差額,且超過規定門檻,就必須依法申報土地增值稅;至於最後由誰繳稅,還得看共有人之間是否有支付金錢補償。 稅務局表示,共有土地分割後,如果各所有權人取得的土地價值,與分割前原持有部分的價值相比,差額均在公告土地現值1平方公尺單價以下,就可以免申報移轉現值。至於「1平方公尺單價」如何認...


任你搜索,樂屋世界
文/謝曉菁 共有土地辦理分割,不僅僅是重新分配土地,也可能產生稅負。新竹縣政府稅務局提醒,共有土地分割後,如果各所有權人分得的土地價值與分割前持有價值出現差額,且超過規定門檻,就必須依法申報土地增值稅;至於最後由誰繳稅,還得看共有人之間是否有支付金錢補償。 稅務局表示,共有土地分割後,如果各所有權人取得的土地價值,與分割前原持有部分的價值相比,差額均在公告土地現值1平方公尺單價以下,就可以免申報移轉現值。至於「1平方公尺單價」如何認...
人口老化加上財富持續累積,財政部統計去年遺產稅實徵總額已破7500億元;其中適用最高稅率、遺產逾1.12億元的721件中,男性數量是女性兩倍,凸顯世代財富移轉加速。根據財政部114年「財政部性別統計年報」統計,去年的遺產稅實徵概況,遺產超過1億1242萬元,適用20%稅率的共計有721件,若以性別來看男性又比女性多出一倍,且從2017到2025年實徵案件遺產總額一路從每年5117.7億元,增加到超過7500億元,反映一來人口老化繼承狀況越來越普及,二來世代間的財富傳承金額也在...
媽媽送房給女兒,竟不能適用「一生一次」?稅務局:贈與就是不行,差一倍稅金! 【M傳媒/綜合報導】 許多父母想把房子留給子女,為了節省土增稅,常會想到利用「一生一次」的自用住宅用地10%優惠稅率。但台中市稅務局提醒:這項優惠只適用於「出售」,不適用於「贈與」。即使贈與的房地確實是自住,也無法適用優惠稅率。 贈與不適用「一生一次」,稅率至少差一倍 台中市稅務局說明,土地增值稅的「一生一次」優惠稅率,是針對「出售」自用住宅用地所設計的租...
90年借名買房、104年打贏官司拿回來,現在想賣掉,房地合一稅怎麼算? 【M傳媒/綜合報導】 早年買房借用親友名字登記,十多年後靠法院判決拿回產權,到了2026年準備出售,稅務上最重要的時間點不是「打贏官司那一天」,而是整個借名關係、法院判決與房地返還登記資料如何被國稅局認定。 以「民國90年買房借名登記、104年經法院判決並在104年完成返還所有權登記、2026年出售」的情況來看,原則上屬舊制房地。出售時不會直接套用房地合一2.0的45%、35%、20%或15...
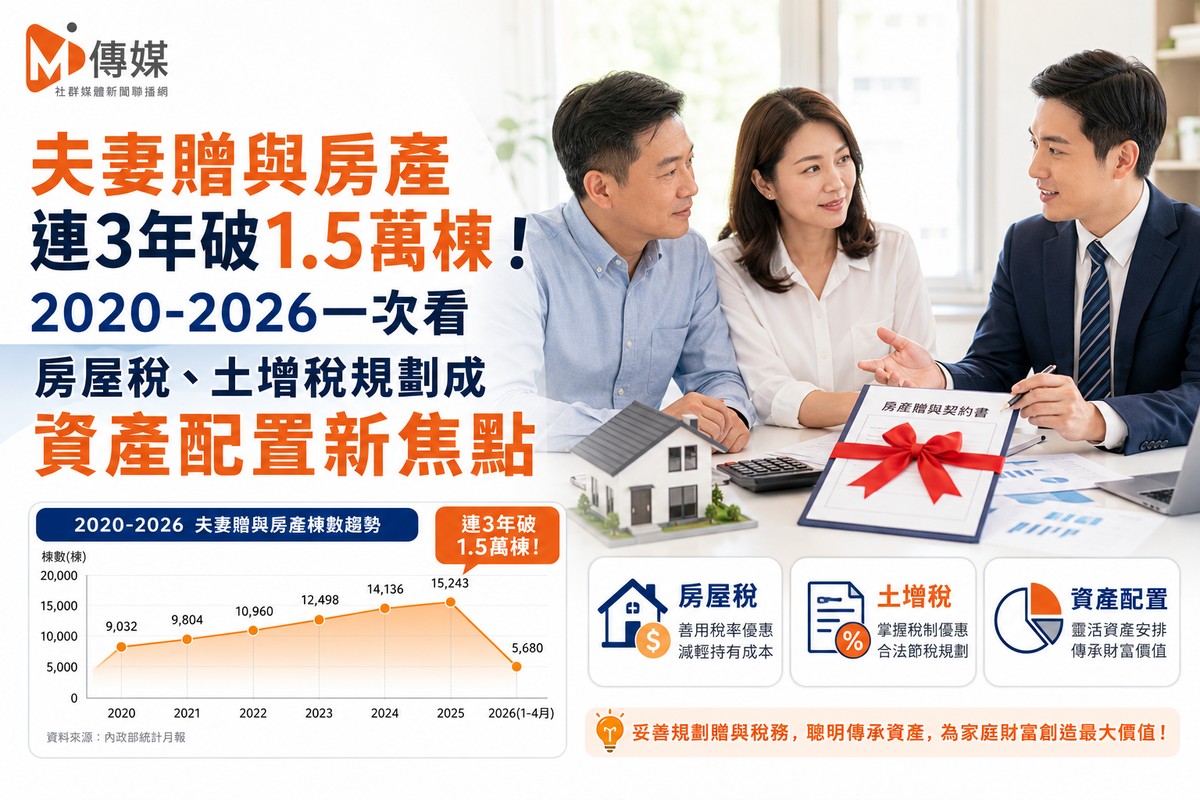
夫妻贈與房產連3年破1.5萬棟!2020-2026一次看 房屋稅、土增稅規劃成資產配置新焦點 M傳媒房產中心/綜合報導 房價高檔、稅制調整下,夫妻間不動產移轉近年明顯增加。根據內政部統計,2025年全台夫妻贈與建物移轉達15,854棟,創近年統計新高;2026年上半年也已有6,768棟。從2016年至2025年觀察,夫妻贈與平均每年約1.36萬棟,近3年更連續站上1.5萬棟,夫妻間如何配置房產與稅負,逐漸成為高房價時代的重要課題。 統計顯示,2020年夫妻贈與為12,726棟、2021年1...

離婚分產不是「一人一半」那麼簡單!情情帶你搞懂剩餘財產分配、時效與稅務眉角 文/嚴意情(情情來了)|明深地政士事務所 主辦代書 談到離婚,很多人第一個反應是:「夫妻財產不就是一人一半?」 其實沒這麼簡單。 台灣夫妻如果沒有另外以契約約定夫妻財產制,原則上適用「法定財產制」;離婚使法定財產制關係消滅後,真正要計算的,是雙方依法應列入的婚後剩餘財產差額,不是把所有房子、存款、股票全部切成兩半。 而且離婚若牽涉房屋、土地,除了剩餘...

房市稅收「一紅兩黑」藏玄機?7月房地合一稅又翻黑、土增稅續探底 財政部只說契稅好 卻不敢提的兩個數字 M傳媒/綜合報導 財政部昨(11)日公布7月全國賦稅收入統計,房市相關稅目呈現「一紅兩黑」的詭異格局,契稅一枝獨秀年增19.4%,但房地合一稅與土地增值稅雙雙衰退,其中房地合一稅更在6月短暫翻紅後迅速「由紅翻黑」,年減14.1%,一舉跌回雙位數減幅。 財政部統計處副處長劉訓蓉表示,7月除契稅年增19.4%外,其餘均呈年減。然而,這份看似「契稅獨強」的...

文/謝曉菁 夫妻之間贈與土地,可以選擇「不課徵」土地增值稅,但不等同免稅。台中市政府地方稅務局提醒,夫妻互贈土地選擇不課徵土地增值稅,只是把這次應繳的稅負延後,等到土地未來再移轉給第三人時,仍須一併計算;若期間土地公告現值調升,甚至可能面臨較高的土地增值稅負擔。 近日有民眾詢問,夫妻之間贈與土地是否不用繳納土地增值稅?對此,台中市地方稅務局回應,考量夫妻為生活共同體,依現行規定,夫妻間以贈與方式移轉土地時,確實可以選擇課徵或不課徵...

青安3.0「新婚加碼」納入同性婚姻 財政部再發解釋令放寬5大租稅優惠 〖M傳媒/記者綜合報導〗 婚姻平權再往前邁進一大步!不僅即將於8月1日上路的「青安3.0」政策,已正式將同性婚姻家庭納入「新婚家庭」加碼對象;財政部昨(23)日更進一步發布解釋令,全面放寬同婚家庭適用房屋稅、地價稅、土地增值稅、使用牌照稅及所得稅等五大租稅優惠。 一、青安3.0:同婚家庭納入「新婚加碼」對象 財政部在行政院會後記者會上明確表示,青安3.0的「婚育家庭」加碼對象,...

農地未作農業使用出售 前手持有期間土增稅「這情況」可列費用減除 〖M傳媒房產中心/綜合報導〗 個人出售未作農業使用的農地,申報房地合一稅時,僅能減除本人持有期間的土地漲價總數額,但前手持有期間所對應繳納的土地增值稅,在特定條件下可列為費用扣除。財政部高雄國稅局日前透過案例說明這項容易混淆的規定,提醒納稅人正確申報,避免因誤解而漏報受罰。 核心規則:本人持有期間土增稅才可列報 根據財政部107年9月10日台財稅字第10704570950號令,個人...
