死亡前2年贈與媳婦 離婚後竟免併入遺產?國稅局揭關鍵:死亡時身分關係已消滅
【M傳媒/分析報導】
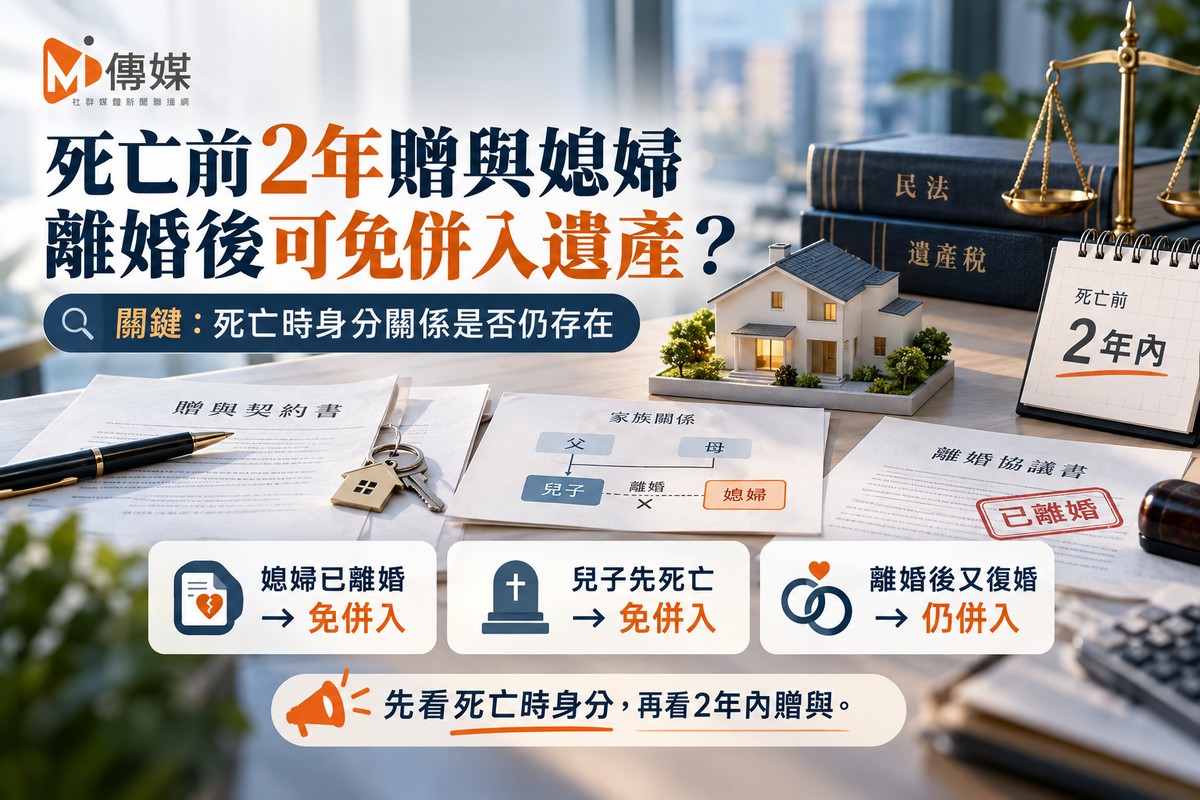
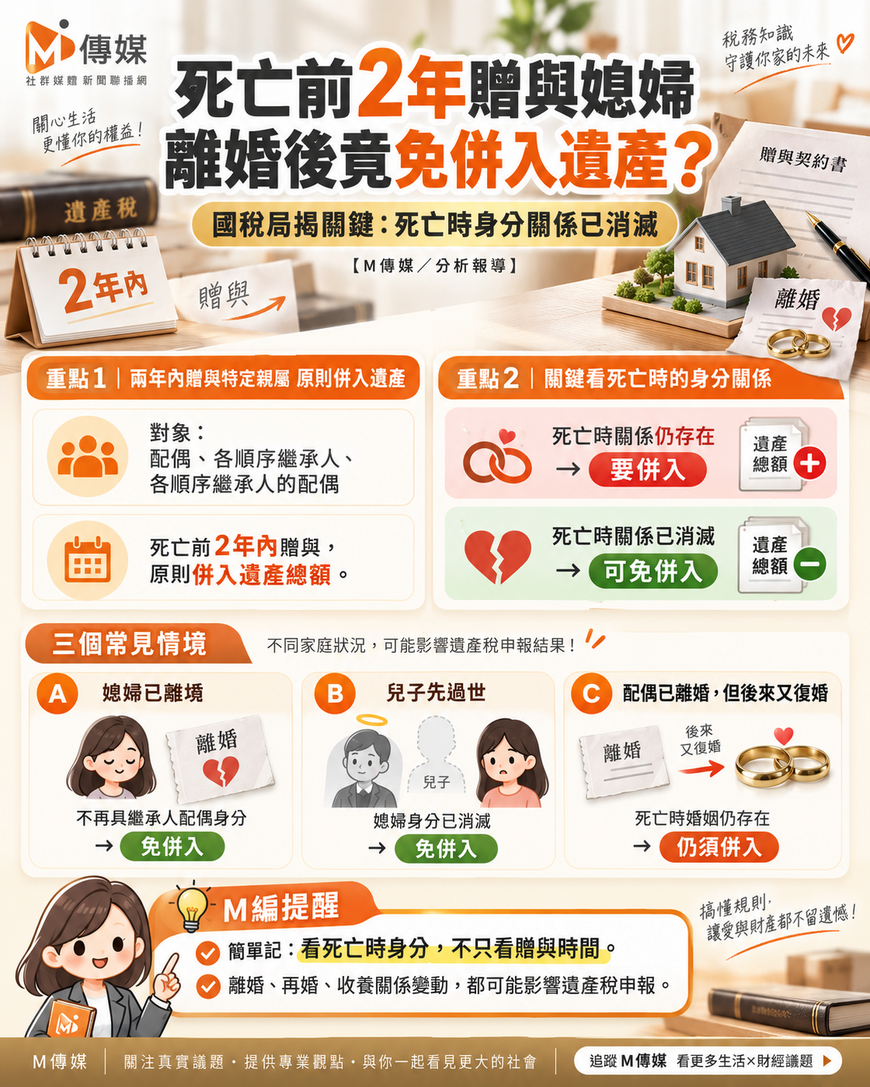
被繼承人死亡前2年內,將財產贈與配偶、子女等特定親屬,原則上必須併入遺產總額課徵遺產稅。但財政部南區國稅局近期說明,若贈與後雙方身分關係在被繼承人死亡前已消滅,這筆財產就可以免再併入遺產課稅。
這項規定藏在《遺產及贈與稅法》第15條,條文看似單純,實務上卻常有民眾因為搞不清楚「死亡時的身分關係」而多繳稅。南區國稅局特別舉例說明,提醒納稅義務人釐清申報規範。
關鍵在「死亡時」身分關係是否仍存在
依《遺產及贈與稅法》第15條規定,被繼承人死亡前2年內贈與下列對象的財產,視為被繼承人遺產,須併入遺產總額課稅:
- 配偶
- 依《民法》規定的各順序繼承人
- 各順序繼承人的配偶
但國稅局指出,是否須併回遺產,必須看被繼承人死亡時,與受贈人之間的身分關係是否仍然存在。若雙方原有的配偶或親屬關係,在死亡前就已經消滅,先前贈與的財產就不必依這項規定併入遺產。
實例一:媳婦已離婚
老陳在2026年9月1日死亡,他曾在2024年10月15日將一棟房屋贈與媳婦小美。但小美已在2025年6月1日與老陳的兒子阿明離婚。由於老陳死亡時,小美已不再是老陳的媳婦,不具「繼承人之配偶」身分,因此先前贈與小美的房屋,雖然發生在死亡前2年內,仍不用併入老陳的遺產總額課稅。
實例二:兒子比父親早死亡
另一種情況是兒子比父親更早死亡。假設阿明在老陳之前過世,阿明與小美的配偶關係自阿明死亡時消滅。等到老陳死亡時,小美已非老陳各順序繼承人的配偶,因此老陳先前贈與小美的房屋,同樣不用併入遺產總額。
實例三:配偶已離婚
若被繼承人死亡前已與配偶離婚,死亡時配偶關係已消滅,先前贈與配偶的財產,原則上也不必併入遺產。但若離婚後又復婚,且死亡時婚姻關係仍存在,則仍須併入。
M編觀察:
這則解釋令點出一個常見的申報盲點:很多民眾以為「死亡前2年內贈與」就是鐵律,一律要併入遺產,卻忽略了「死亡時的身分關係」才是關鍵。
尤其在家庭關係變動頻繁的現代,離婚、再婚、收養、終止收養等情形都可能影響遺產稅申報。若沒有留意,可能平白多繳稅;反之,若誤解規定而漏報,也可能遭補稅處罰。
國稅局提醒,申報前除了確認贈與時間及對象,也要留意被繼承人死亡時,與受贈人之間的身分關係是否仍存在,必要時可向國稅局確認,以保障自身權益。
關鍵字: 遺產稅、贈與稅、死亡前2年贈與、遺產及贈與稅法第15條、媳婦離婚、繼承人配偶、國稅局、M傳媒