
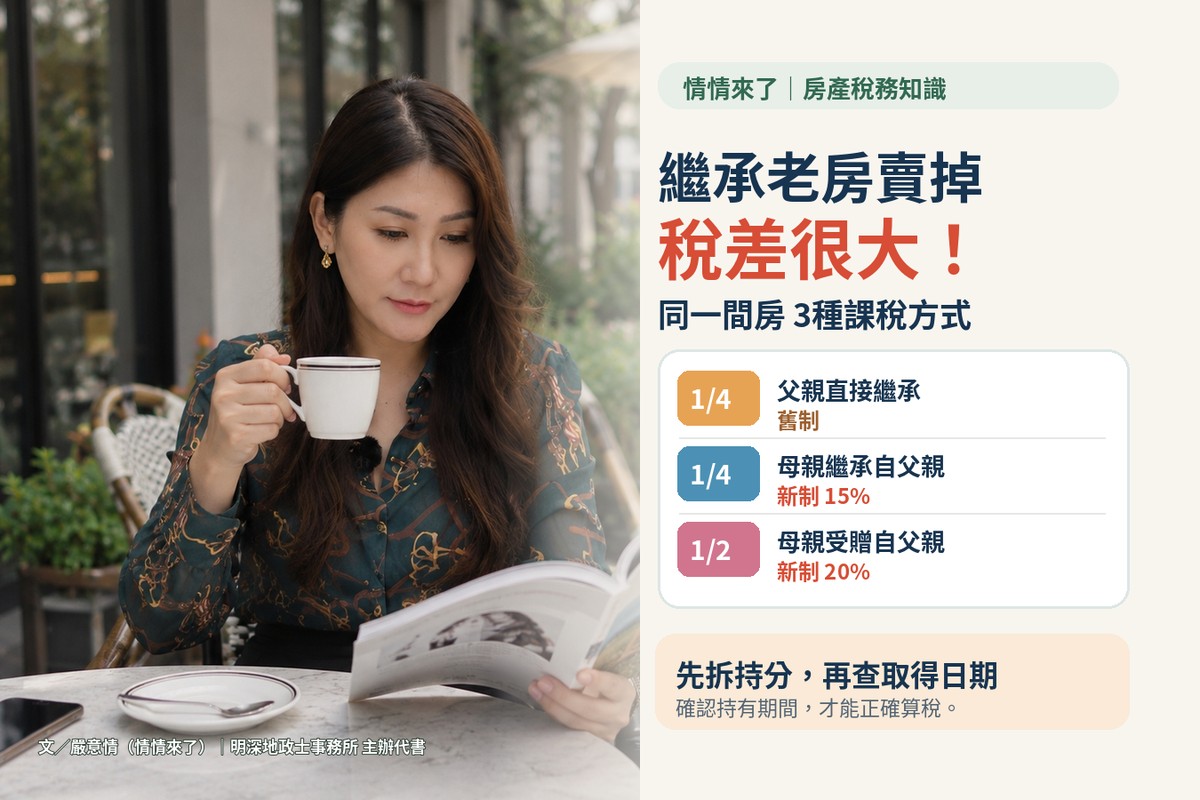
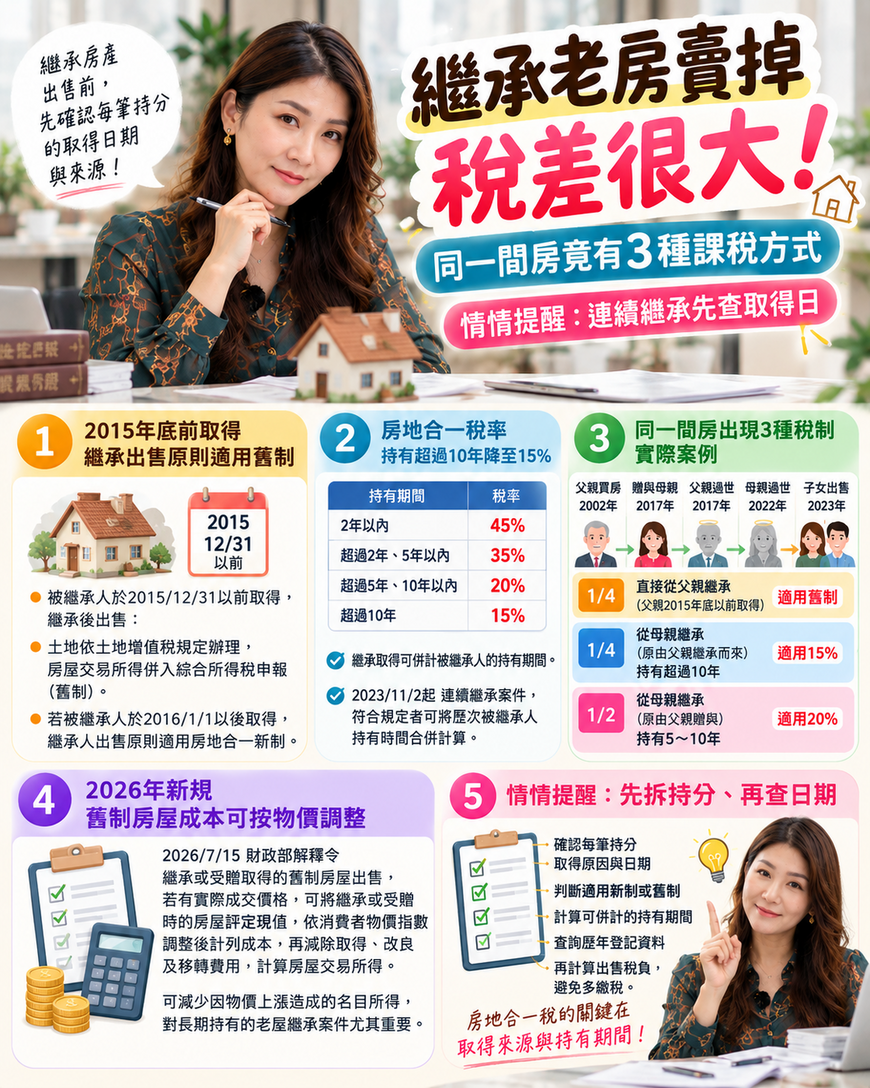
繼承老房賣掉稅差很大!同一間房竟有3種課稅方式 情情提醒:連續繼承先查取得日
文/嚴意情(情情來了)|明深地政士事務所 主辦代書
家裡的老房子從阿公傳給爸爸,再由子女繼承,準備出售時,房地合一稅可能出現完全不同的計算結果。
財政部臺北國稅局提醒,連續繼承房產出售,必須分別判斷新舊制與持有期間。同一間房屋經過買賣、贈與及多次繼承,不同持分甚至可能適用不同稅率。
情情提醒,繼承房產出售前,先確認每筆持分的取得日期與來源,才能正確計算稅負。
2015年底前取得 繼承出售原則適用舊制
依現行規定,個人繼承取得房地,若被繼承人是在2015年12月31日以前取得,原則上適用舊制。
出售時,土地依土地增值稅規定辦理;房屋交易所得則依舊制規定,併入綜合所得稅申報。
若被繼承人是在2016年1月1日以後取得,繼承人出售時原則上適用房地合一新制。
房地合一稅率 持有超過10年降至15%
境內個人出售一般適用房地合一2.0的房地,主要稅率依持有期間區分:
| 持有期間 | 稅率 |
|---|---|
| 2年以內 | 45% |
| 超過2年、5年以內 | 35% |
| 超過5年、10年以內 | 20% |
| 超過10年 | 15% |
因繼承取得房地,可依法併計被繼承人的持有期間。
2023年11月2日財政部進一步放寬連續繼承案件,符合規定者可將歷次被繼承人持有時間合併計算。
父親買房、母親受贈再繼承 同屋出現3種稅制
財政部臺北國稅局曾公布實際稅務案例。
父親2002年買房,2017年將一半持分贈與母親;2018年父親過世,剩餘持分由母親與子女各繼承四分之一;2022年母親過世,名下四分之三持分再由子女繼承,子女於2023年出售整間房屋。
結果出現三種課稅方式:
直接從父親繼承的1/4: 父親於2015年底前取得,適用舊制。
從母親繼承、原由父親繼承而來的1/4: 適用房地合一新制,持有期間可併計父母及子女,超過10年適用15%。
從母親繼承、原由父親贈與的1/2: 適用新制,持有期間從母親2017年受贈起算並併計子女期間,超過5年、未逾10年,適用20%。
情情提醒,同一間房子的持分來源不同,稅制與持有期間也可能完全不同。
2026年新規 舊制繼承房屋成本可按物價調整
財政部2026年7月15日發布解釋令,繼承或受贈取得的舊制房屋出售,如果有實際房屋成交價格,可以將繼承或受贈時的房屋評定現值,依消費者物價指數調整後計列成本。
再減除符合規定的取得、改良及移轉費用,計算房屋交易所得。
這項調整可減少部分因物價上漲造成的名目所得,對長期持有的老屋繼承案件尤其值得注意。
情情提醒:先拆持分、再查日期
家族房產經歷多次繼承與贈與,出售前應調閱歷年土地、建物登記資料,確認每筆持分的取得原因與日期。
判斷新舊制,先看最近一次被繼承人如何取得;計算新制持有期間,再確認哪些連續繼承期間可以併計。
房地合一稅的關鍵在取得來源與持有期間。把持分釐清、日期查清楚,再計算出售稅負,才能避免申報錯誤及多繳稅。
關鍵字: 2026房地合一稅、繼承房產出售、連續繼承、房地合一2.0、房地合一新舊制、繼承取得日、房屋持有期間、房地合一15%、房地合一20%、舊制房屋成本、消費者物價指數、財政部臺北國稅局、嚴意情、情情來了