台灣哪個縣市買房壓力最大?根據內政部公布的2026年第1季房價負擔能力統計,全國房價所得比為9.47倍,台北市卻高達14.72倍,居全台之冠。(示意圖/ChatGPT生成圖片)
台灣哪個縣市買房壓力最大?根據內政部公布的2026年第1季房價負擔能力統計,全國房價所得比為9.47倍,台北市卻高達14.72倍,居全台之冠。若進一步觀察房貸負擔率,台北市達64.41%,代表在官方設定的貸款條件下,每月房貸本息支出相當於中位數家戶月可支配所得的六成以上。相較之下,基隆市房價所得比僅5.70倍、房貸負擔率24.93%,兩地購屋壓力差距明顯。
台北買房有多難?房貸負擔率64.41%,新北、台中緊追在後
根據內政部不動產資訊平台2026年第1季統計,緊接台北市之後的是新北市,房價所得比為12.63倍、房貸負擔率55.30%;第三名台中市則為11.35倍、49.67%,房貸負擔率已接近五成。其他直轄市方面,高雄市房價所得比為9.35倍、房貸負擔率40.90%;台南市為8.76倍、38.33%;桃園市則為8.43倍、36.89%。從六都比較可以發現,台北、新北及台中的購屋負擔明顯高於其他三都,其中台北市房貸負擔率更比桃園市高出27.52個百分點。依照內政部分級標準,台北市與新北市均屬於「房價負擔能力過低」,台中市則處於「偏低」區間。
全台房價所得比排行榜!新竹縣超過9倍,基隆市最低
除了六都,其他縣市的購屋負擔也存在明顯差異。依照內政部統計,新竹縣房價所得比為9.21倍、房貸負擔率40.31%,在非六都縣市中最高;南投縣房價所得比8.47倍,也高於桃園市與新竹市的8.43倍。購屋負擔相對較低的則是基隆市與嘉義縣,房價所得比分別為5.70倍、6.67倍,房貸負擔率均低於30%,是本期僅有的兩個「可合理負擔」縣市。
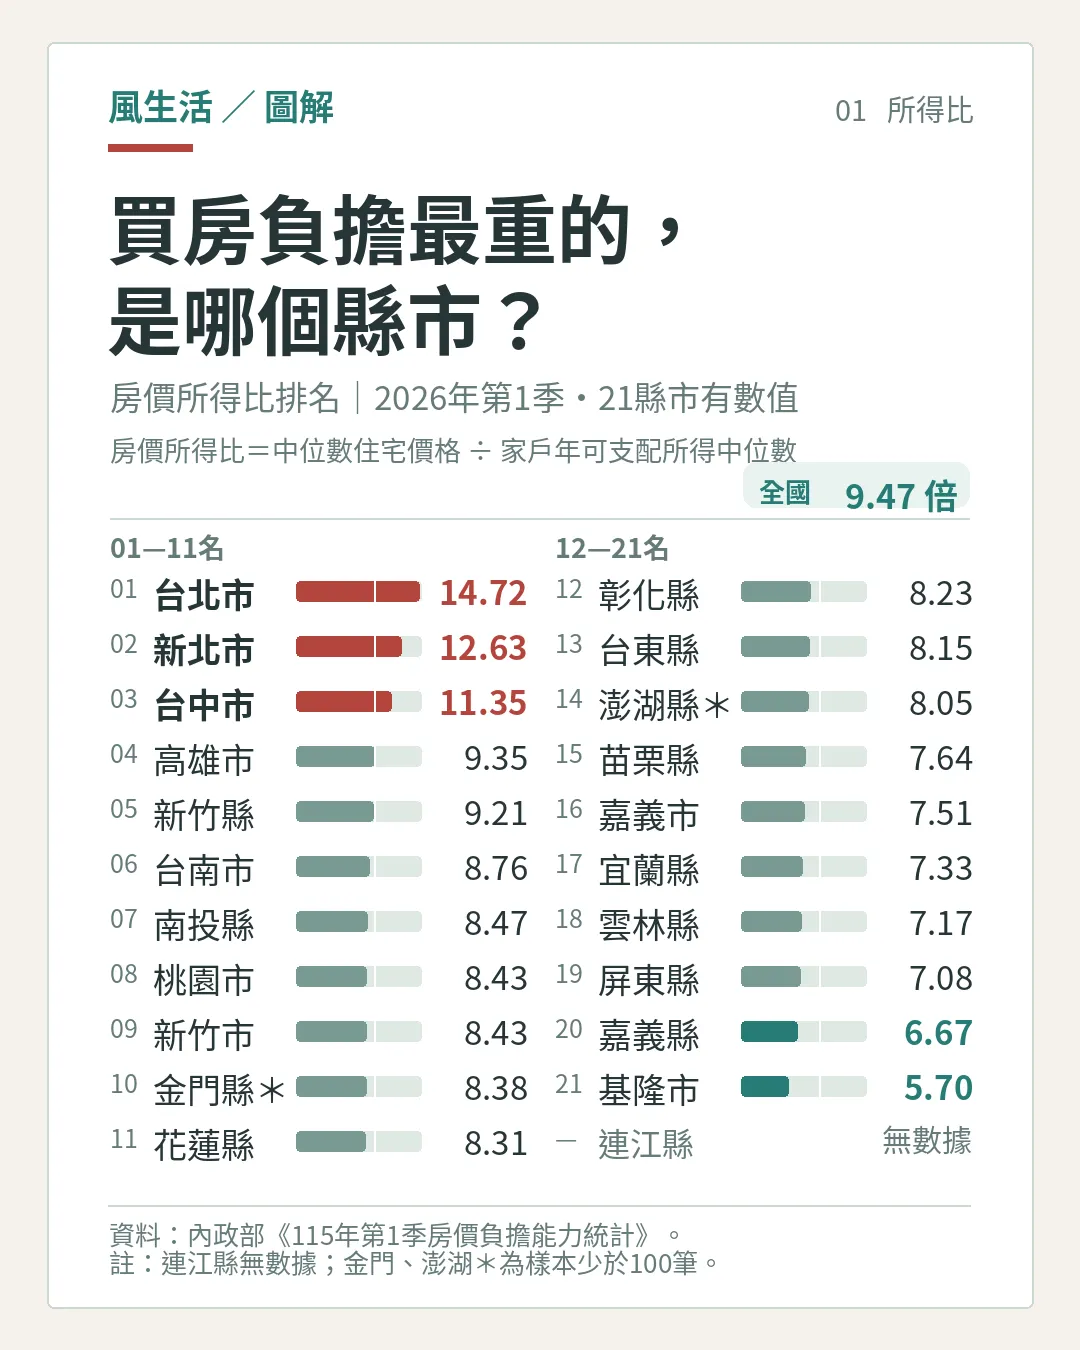
(圖/風生活製圖)
房價所得比14.72倍是什麼意思?不是不吃不喝14.72年就能買房
不少民眾看到房價所得比,會將它理解為「不吃不喝多少年才能買房」。但依照內政部定義,房價所得比是以「中位數住宅價格」除以「中位數家戶年可支配所得」,用來衡量住宅價格相對於家庭收入的高低。舉例來說,若某地區中位數住宅價格為1000萬元,中位數家戶年可支配所得為100萬元,房價所得比就是10倍,代表住宅價格相當於家庭10年的可支配所得,但不等於家庭儲蓄10年就能買得起房子。此外,統計採用的是「家戶」所得,而非個人薪資。家戶可能包含一名或多名收入者;家戶可支配所得則是從家庭所得收入扣除稅捐、利息及經常移轉支出等非消費支出後的所得,與一般上班族所稱的月薪或年薪不同。
房貸負擔率多少才合理?超過50%代表房價負擔能力過低
除了房價所得比,內政部另一項衡量購屋壓力的重要指標,就是「房貸負擔率」。房貸負擔率是以中位數住宅價格為基礎,設定貸款成數七成、20年期本利平均攤還,並採用五大銀行新承做購屋貸款平均利率,推算每月房貸本息支出占中位數家戶月可支配所得的比例。數值愈高,代表購屋負擔愈重。
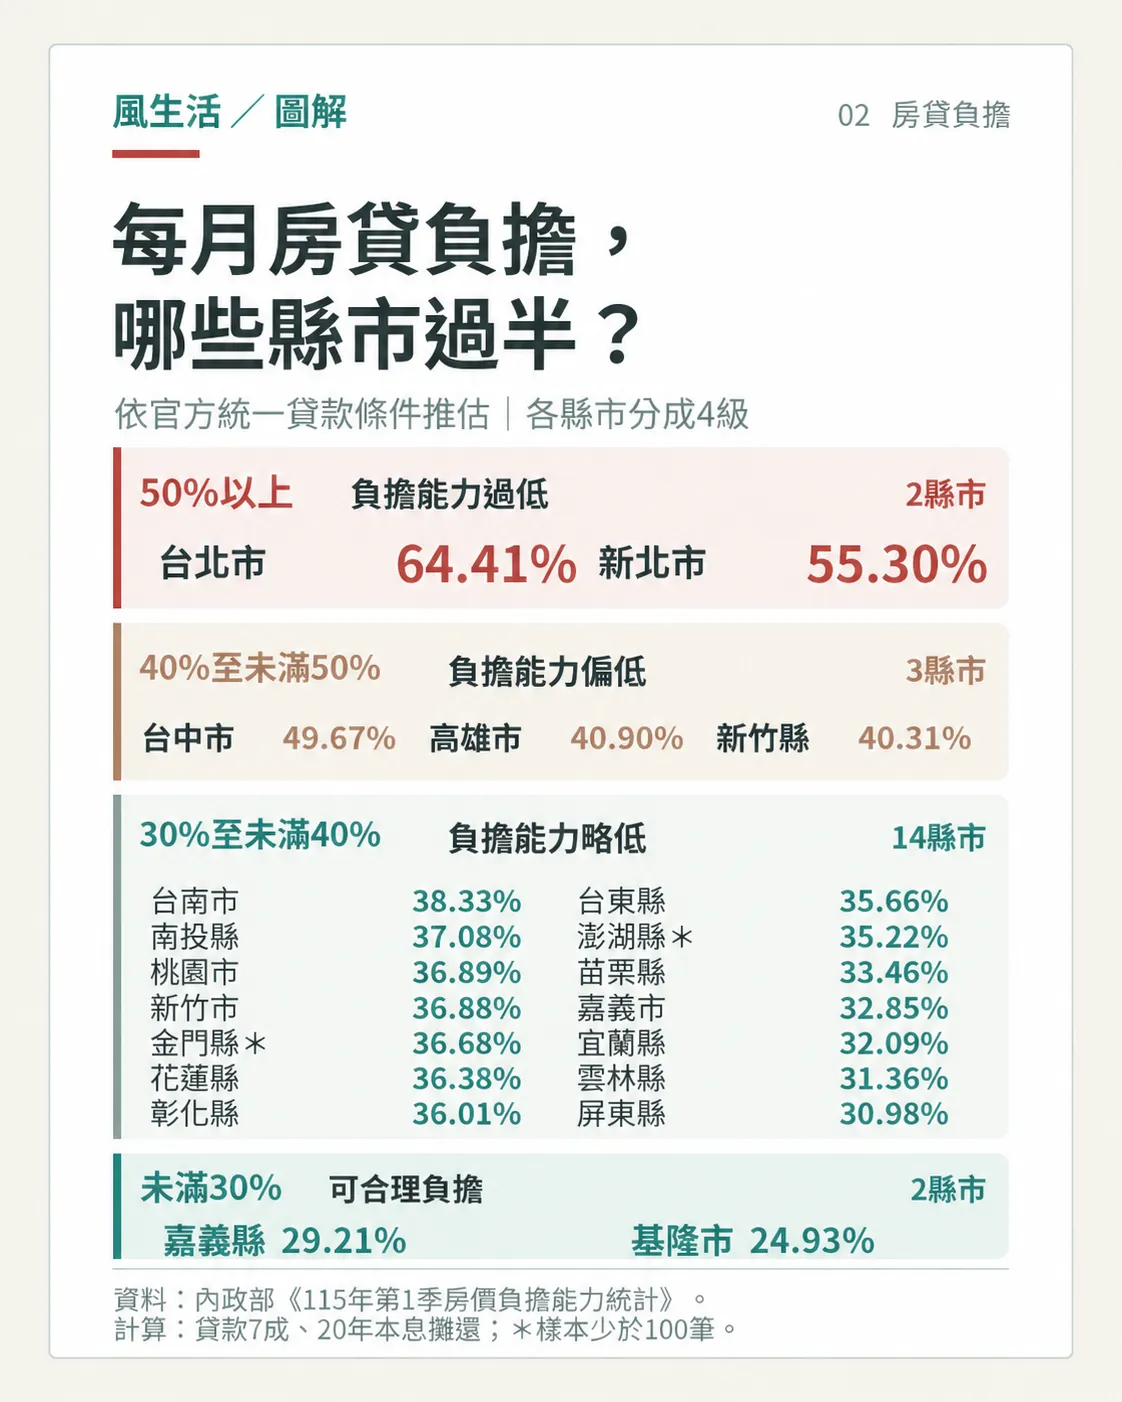
(圖/風生活製圖)
依此標準,台北市與新北市屬於房價負擔能力「過低」;台中市、高雄市與新竹縣則屬於「偏低」。另外14個有公布數據的縣市為「略低」,只有嘉義縣及基隆市落在「可合理負擔」範圍。實際房貸負擔則會隨貸款年限、成數、利率及家庭所得而有所不同。
全國住宅價格指數下跌,為何房貸負擔率反而上升?
根據內政部統計,2026年第1季全國住宅價格指數為143.85,較上一季下跌1.15%,較2025年同期下跌3.48%。六都之中,除了台北市較上一季上漲0.45%,其餘五都均呈現下跌,其中高雄市季跌3.55%,跌幅最大。
但同一季全國房貸負擔率卻從40.75%升至41.46%,增加0.71個百分點。
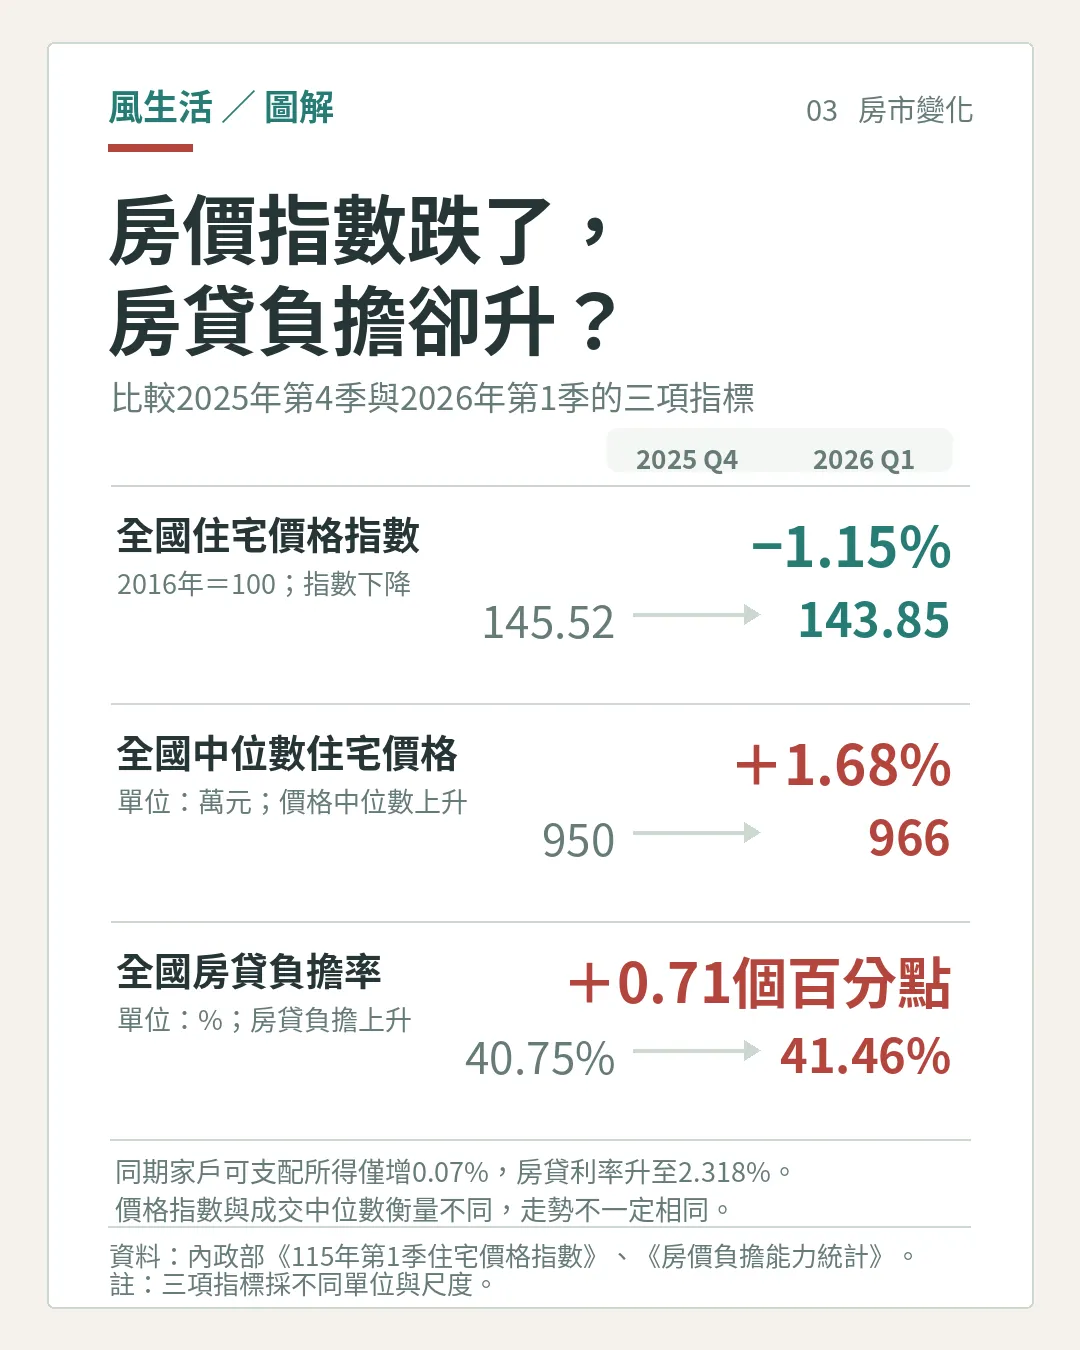
(圖/風生活製圖)
內政部分析指出,2026年第1季全國中位數住宅價格從上一季950萬元升至966萬元,增加1.68%,使房貸負擔率增加約0.69個百分點。同期中位數家戶年可支配所得從101.91萬元微增至101.97萬元,增幅僅0.07%,使房貸負擔率下降約0.03個百分點。另一方面,五大銀行新承做購屋貸款平均利率升至2.318%,則使房貸負擔率增加約0.05個百分點。綜合三項因素,全國房貸負擔率較上一季上升0.71個百分點。
住宅價格指數與中位數住宅價格衡量的內容不同。前者透過統計模型追蹤住宅市場價格變動,後者則反映當季成交住宅價格的中間值,可能受到成交物件類型、區位及交易組成影響,因此會出現住宅價格指數下跌、中位數住宅價格卻上升的情況。
房價負擔比去年減輕,為何台北買房壓力仍是全台最高?
若拉長觀察期間,2026年第1季的購屋負擔其實較一年前有所改善。根據內政部統計,全國房貸負擔率為41.46%,雖然較上一季增加0.71個百分點,但比2025年同期下降3.07個百分點;房價所得比9.47倍,也較去年同期減少0.77倍。台北市同樣出現年度改善。2026年第1季房貸負擔率較去年同期下降4.53個百分點,房價所得比減少1.13倍。不過,台北市兩項指標仍居全台最高,房貸負擔率64.41%,遠高於全國41.46%的水準。
參考資料:內政部不動產資訊平台《115年第1季房價負擔能力統計》、《115年第1季住宅價格指數》;行政院主計總處《家庭收支調查》。資料涵蓋全台各縣市房價所得比、房貸負擔率、住宅價格變動及家戶可支配所得等統計。
統計期別:2026年第1季(民國115年第1季)。
熱門實價登錄行情這邊看