- 發布:2026年10月04日
- 126人觀看
【二胎房貸陷阱多!利率最高15%、年限砍半 內行人警告:拿房子借錢前先算這三筆帳】 M傳媒/綜合報導 手上有房、第一順位房貸還沒繳完,臨時需要一筆資金,不少人會想到「二胎房貸」。但你知道嗎?二胎利率最高可達15%,貸款年限最長只有10年,比一般房貸嚴苛得多。 M傳媒專欄作家呂崑富(富哥)提醒,二胎可以解決短期資金缺口,但它不是多一個房貸額度,而是多背一筆債。 什麼是二胎?風險在哪? 二胎就是同一間房子已經設定第一順位抵押權,再拿這間房向另...


任你搜索,樂屋世界
【二胎房貸陷阱多!利率最高15%、年限砍半 內行人警告:拿房子借錢前先算這三筆帳】 M傳媒/綜合報導 手上有房、第一順位房貸還沒繳完,臨時需要一筆資金,不少人會想到「二胎房貸」。但你知道嗎?二胎利率最高可達15%,貸款年限最長只有10年,比一般房貸嚴苛得多。 M傳媒專欄作家呂崑富(富哥)提醒,二胎可以解決短期資金缺口,但它不是多一個房貸額度,而是多背一筆債。 什麼是二胎?風險在哪? 二胎就是同一間房子已經設定第一順位抵押權,再拿這間房向另...
房價只跌5%,市場卻有20%體感!專家推估少漲16.63% 衝擊藏在交易量 文/賣厝阿明 知識+ 這波房市最明顯的變化,是房價跌得不多,交易市場卻冷得很快。 央行2024年接連祭出第六波、第七波選擇性信用管制後,全國住宅價格指數從高點回落幅度不到5%,帳面房價仍有支撐;另一邊的交易量、房貸條件與買方追價意願已經明顯降溫。 市場出現一種「20%體感」。這個20%不是房價跌幅,也不是央行公布的政策效果,而是用來描述房價漲勢收斂、交易量萎縮、貸款槓桿降低與...
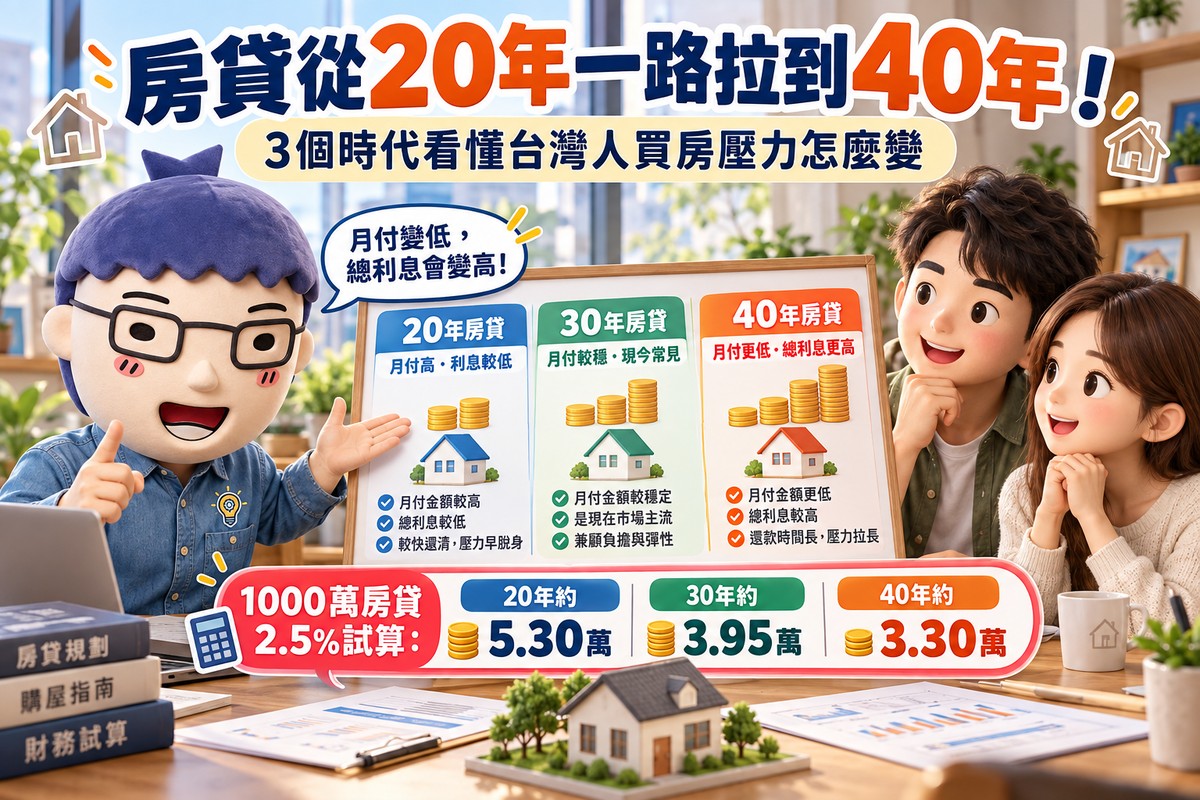
房貸從20年一路拉到40年!三個時代看懂台灣人買房壓力怎麼變 文/賣厝阿明 知識+ 台灣人的房貸愈背愈久。 從早期常見的20年房貸,到30年逐漸普及,再到政策型房貸出現40年選項,貸款年限一路拉長。內政部最新統計顯示,2026年第1季新增房貸平均期數已達322期、約26.8年,再創統計新高。 房貸年限的變化,背後反映的不只是銀行產品改變,更與房價、所得、利率及家庭每月還款能力有關。 20年房貸時代|房價較低 20年就能完成還款 2000年代初期,20年房貸...

許多家長為了讓孩子擠進熱門額滿國中,選擇採取「寄戶口」或私下向親友租借戶籍的方式設籍。然而,隨著租屋補貼專案的擴大推動,大數據跨部會勾稽機制讓戶政與稅務資訊全透明,使傳統寄戶口行為暴露於極高風險中。本文將剖析寄戶口可能引發的「學籍遭取消」、「新青安或自用住宅房貸優惠被撤銷(波及親友或自身資產)」,以及「違反《戶籍法》虛報遷徙遭開罰」等三大陷阱,助您合規規劃子女教育與資產權益。※由於相關法規皆會隨時調整異動,本文所提及之稅務、法律細節僅...
從狂熱到急凍!新青安點火、信用管制滅火 台灣房市七年回顧 M傳媒/深度分析 2020年至2026年,台灣房市經歷了一場罕見的政策實驗。政府一手端出「新青安貸款」補貼首購族,另一手卻祭出七波選擇性信用管制打炒房。兩股力量拉扯之下,房市從2021至2024年的狂熱,轉向2025至2026年的急凍。本文完整回顧這七年的政策軌跡與市場變化。 一、新青安三代政策軌跡:從800萬到1500萬 青安1.0(2010年12月) 財政部自2010年12月起推出「青年安心成家購屋優惠貸款」,...

房貸找銀行、農會還是壽險公司!5大金融機構完整比較 非銀行房貸占比突破16% 公股銀行、民營銀行、農漁會、信用合作社與保險公司,從貸款限制到利率各有差異 【M傳媒/新聞懶人包】 房貸市場資金來源逐漸多元。除了傳統銀行,農漁會信用部、信用合作社及壽險公司,也成為民眾申辦房貸的管道。 根據聯徵中心2025年3月新增房貸資料,銀行占新申貸人數83.73%,農漁會信用部占9.34%、信用合作社3.68%、保險公司3.05%,加上郵局約0.17%,非銀行金融機構合計占比...

文/謝曉菁 青安3.0首月申貸成績出爐,受理金額近400億元,超越青安2.0最後兩個月水準。財政部昨(21日)公布最新統計,8月青安3.0共受理4605戶、金額396.96億元,受理金額創今年單月次高,僅低於3月的402.91億元;與7月相比,受理戶數增加691戶、月增17.7%,受理金額也增加32.62億元、月增約9%,顯示新制上路首月申貸需求明顯升溫。 青安3.0自今年8月1日上路,新制最大變化,就是將優惠資源進一步向新婚、育兒家庭傾斜。新婚2年內家庭最高貸款額度由1000萬元提高至1...
青安貸款幫建商解套?專家: 別讓「買得起」變成「只能買」 【M傳媒/分析報導】 究竟什麼樣的族群適合青安貸款?公股行庫主管普遍認為,青安與一般房貸沒有絕對的好壞,取決於貸款人財務體質與未來規劃。青安適合自備款有限的首購族,特別是追求前期低月繳的消費者;如果想保有運用彈性,則建議申請一般房貸。 這些說法都對,但少了一個更根本的提問:當一個政策需要動用40年房貸、5年寬限期、政府補貼利率,才能讓年輕人「買得起」房子時,問題到底是年輕人不...
房貸簽「自住切結書」是潛規則?專家揭合法解套路徑:轉貸清償後即可出租 【M傳媒/分析報導】 近期不少購屋族到銀行辦房貸時發現,無論是新青安或銀行首購方案,都被要求簽署「自住切結書」。有民眾納悶,這是現在的潛規則嗎?不簽的話,利率立刻從自用方案的地板價跳升到3%起跳,到底該怎麼選? 事實上,這並非潛規則,而是目前銀行業普遍且明確的標準作業程序。只要主張「自住」,銀行就會要求簽署自住切結書,這已成為常態。 為什麼銀行要你簽「自住切結...

台灣房市30年六大階段全解析!從金融風暴跌14.5%到疫情後暴漲近4成 9月央行恐升息? 【M傳媒/分析報導】 台灣房市30年走過兩次大多頭、兩次明顯修正,每一次大轉折幾乎都跟央行利率、資金環境與政策同步變化。以下完整拆解六大階段的房價走勢、關鍵數據與背後原因。 六大階段總覽 時期 房價走勢 重要數據 主要原因 1996-2003 長空修正 1997至2003房價約跌14.5% 亞洲金融風暴、建商財務危機、921地震、網路泡沫、911事件、SARS、...
